16 min read
Was tun, wenn man die Geldbörse verliert – ein vollständiger Wiederherstellungs-Checkliste
Im Moment, in dem Ihre Hand einen leeren Tascheninhalt ertastet, macht das Gehirn etwas Seltsames. Es weigert sich, die Beweise anzuerkennen. Sie prüfen die andere Tasche. Das Jackett. Das Auto. Den letzten Ort, an dem Sie saßen. Dann setzt sich die Realität ein – und mit ihr die mentale Bestandsaufnahme aller Dinge, die sich in diesem Lederrechteck befanden: Karten, Bargeld, Ausweise, vielleicht ein Foto, das mehr Wert hatte als jede Geldnote darin.
Hier ist das, was Sie wissen müssen: die nächsten 48 Stunden bestimmen, wie viel dies Ihnen kostet – finanziell und administrativ. Nicht die nächste Woche. Nicht „wenn Sie dazu kommen“. Die ersten 15 Minuten sind am wichtigsten, denn das ist die Zeit, in der unbefugte Transaktionen am wahrscheinlichsten auftreten.
Dieser Leitfaden führt durch eine fünfteilige Wiederherstellung: einfrieren, melden, schützen, ersetzen und verhindern. Jeder Schritt ist nach Dringlichkeit, nicht nach Bequemlichkeit geordnet. Folgen Sie ihm in der Reihenfolge, und Sie begrenzen den Schaden. Schritte überspringen, und Sie spielen mit Ihrem Kreditrating und Ihrer Identität.
—
Schritt 1 – Ihre Karten sofort einfrieren (die ersten 15 Minuten)
Ihr erster Anruf ist bei Ihrer Bank und Kreditkartenanbieter. Nicht bei der Polizei. Nicht bei Ihrem Ehepartner. Bei den Banken.
Finden Sie die 24/7 Kundenservice-Nummern, auch ohne Ihre Geldbörse. Der einfachste Weg: Öffnen Sie Ihre Banking-App – die meisten haben eine „verlorene Karte“- oder „temporäre Blockierung“-Funktion integriert. Wenn Sie keine App haben, prüfen Sie Ihre letzte Auswertung oder die Website des Anbieters. Merken Sie sich dies: Die Nummer auf der Rückseite der Karte ist nicht die einzige Möglichkeit, sie zu erreichen.
Hier ist die entscheidende Unterscheidung: einfrieren versus stornieren.
Ein Einfrieren (manchmal als „temporäre Blockierung“ bezeichnet) stoppt neue Transaktionen, während der Konto weiterhin offen bleibt. Wenn Sie die Geldbörse morgen finden – sagen wir, sie ist zwischen dem Fahrersitz und dem Zentraleinschub gerutscht – können Sie sie wieder auftauen und die Karte weiter verwenden. Eine Stornierung beendet die Karte dauerhaft und erfordert eine Neuausstellung mit einer neuen Nummer.
Die richtige Wahl hängt vom Kontext ab. War die Geldbörse verloren oder gestohlen? Diebstahl deutet darauf hin, dass die Karte in jemandes Händen ist – stornieren Sie sie. Ein Verlust in einem Bereich mit geringem Verkehr (eine Wanderstrecke, Ihr eigenes Zuhause) könnte zunächst eine Einfrierung rechtfertigen.
Haftungsbeschränkungen variieren je nach Kartenart. Laut US-Bundesgesetz (Fair Credit Billing Act) ist Ihre maximale Haftung für unbefugte Kreditkartenchargen $50 – und die meisten großen Anbieter (Visa, Mastercard, Amex) bieten eine $0-Haftung als Standardpolitik [1]. Debitkarten sind riskanter: Melden Sie innerhalb von zwei Geschäftstagen, um die Haftung auf $50 zu begrenzen. Warten Sie länger, und die Haftung kann auf $500 ansteigen. Nach 60 Tagen könnten Sie für alles verantwortlich sein [2].
Einzelhändler, die Kreditkarten Geldbörsen für Frauen und Herrenstil anbieten, sollten diese Muster beachten: Verbraucher, die weniger Karten tragen, berichten schneller über Wiederherstellungszeiten, da weniger Karten eingefroren werden müssen. Eine Geldbörse mit sechs Karten benötigt sechs Anrufe. Eine Geldbörse mit 15 Karten benötigt 15.
Was ist mit mobilen Geldbörsen und digitalen Karten?
Wenn Ihr Telefon immer noch bei Ihnen ist, können Apple Pay- und Google Pay-Karten remote pausiert werden. In der Wallet-App wählen Sie die Karte aus und schalten Sie „Sperren“ um. Dies ist sofortig und umkehrbar.
Digitale Geldbörsen sind statistisch sicherer als physische Karten. Tokenisierung bedeutet, dass der Händler nie Ihre tatsächliche Kartennummer sieht – nur einen einmaligen dynamischen Code. Wenn ein Dieb Ihren Telefon irgendwie zugreifen könnte, würden sie dennoch Ihre Face ID oder Ihr Passwort benötigen, um eine Zahlung zu autorisieren.
Wie können Sie Ihre Karten verfolgen, wenn Sie eine intelligente Geldbörse haben?
Bluetooth-Tracker (Apple AirTag, Tile) haben das Spiel verändert. Wenn Ihre Geldbörse einen Tracker-Slot hat – viele moderne Designs haben dies – können Sie sie über die Find My-App oder Tile-Netzwerk lokalisieren, bevor Sie einen einzigen Stornierungsanruf tätigen.
Der Haken: Tracker helfen nur, wenn die Geldbörse innerhalb der Bluetooth-Reichweite (etwa 30–100 Fuß) ist. Eine Geldbörse, die in einem Parkplatz verloren geht, kann gefunden werden. Eine Geldbörse, die gestohlen und in einen Fluss geworfen wurde? Der Tracker gibt Ihnen eine Position, aber keine Wiederherstellung.
Dies ist der Moment, um an Prävention zu denken – ein Thema, das wir in Schritt 5 erneut behandeln werden.
—
Schritt 2 – Verlorene Ausweise und Dokumente bei den richtigen Behörden melden
Karten sind eingefroren. Jetzt beginnt der Papierkram.
Führerschein: Kontaktieren Sie das DMV oder DPS Ihres Bundesstaates. Die meisten Bundesstaaten ermöglichen eine Online-Ersatzung, die typischerweise $25–$35 kostet und innerhalb von 7–10 Geschäftstagen ankommt [3]. Einige Bundesstaaten bieten am selben Tag vor Ort ausgestellte vorübergehende Führerscheine an. Sie benötigen Beweis für Ihre Identität (Pass, Geburtsurkunde) und möglicherweise Beweis für Ihre Wohnadresse.
Pass: Melden Sie den Verlust bei der US-Botschaft. Wenn Sie bald reisen, ist beschleunigter Service für einen zusätzlichen Gebühr verfügbar – derzeit etwa $60 zusätzlich zu den Standardkosten von $130 für die Erneuerung. Die Bearbeitung dauert 2–3 Wochen für beschleunigten Service, 6–8 Wochen für Standard [4].
Social Security Card: Hier ist eine gegenintuitive Tatsache: Sie benötigen selten einen Ersatz. Die Nummer selbst ist das, was zählt, nicht die physische Karte. Wenn Ihre SSN in der Geldbörse war, konzentrieren Sie sich auf den Schutz vor Identitätsdiebstahl (Schritt 3) anstatt auf die Erneuerung der Karte. Wenn Sie dennoch eine neue Karte benötigen, bietet die SSA kostenlose Online-Anträge über Ihr „my Social Security“-Konto an.
Gesundheitsversicherungskarte: Rufen Sie Ihren Anbieter an. Die meisten geben digitale Nachweise der Versicherung sofort aus, während die physische Karte per Post geschickt wird.
Eine Notiz für B2B-Leser: Hersteller, die hervorragende Herren Geldbörsen mit dedizierten Ausweisfenstern produzieren, sollten den Kompromiss verstehen. Ein klares Ausweisfenster bietet Bequemlichkeit – Sie können Ihren Führerschein zeigen, ohne ihn zu entfernen. Aber es macht den Ausweis auch für opportunistische Diebe sichtbar, die eine Geldbörse aus der Tasche sehen. Einige Sicherheitsbewusste Designs minimieren oder eliminieren jetzt Ausweisfenster vollständig.
Sollten Sie eine Polizeimelodie erstatten?
Wenn die Geldbörse gestohlen wurde – und nicht einfach verloren ging – erstatten Sie eine Melodie. Sie schafft eine Papierspur, die hilft bei:
-
Schutz vor Identitätsdiebstahl (Kreditagenturen können dies verlangen)
-
Versicherungsansprüche (einige Policen decken gestohlene Bargeld oder Karten ab)
-
Streitigkeiten über betrügerische Gebühren (einige Banken verlangen eine Fallnummer)
Die Melodie dauert 15–20 Minuten. Tun Sie dies am selben Tag, wenn möglich.
Wie ersetzen Sie Ihren Führerschein online?
Wenn Ihr Bundesland den Online-Ersatz unterstützt (die meisten tun dies), dauert der Vorgang etwa fünf Minuten:
-
Besuchen Sie die Website des DMV Ihres Bundeslands
-
Klicken Sie auf „Ersatz für verlorenen Führerschein“
-
Identität überprüfen (meist mit SSN und Geburtsdatum)
-
Gebühr zahlen
-
Warten Sie 7–10 Geschäfts Tage
Einige Bundesländer bieten eine digitale Lizenz über eine mobile App als vorübergehende Maßnahme an. Kalifornien, Arizona und Colorado sind hier unter den führenden Ländern.
—
Schritt 3 – Schützen Sie Ihre Identität und Ihre Kreditwürdigkeit
Hier ist die unangenehme Wahrheit: Das Einfrieren Ihrer Karten stoppt das Blut, aber Identitätsdiebstahl ist eine langsamere, heimtückischere Bedrohung. Ein Dieb mit Ihrem Führerschein und SSN kann neue Konten in Ihrem Namen eröffnen – Kreditkarten, Kredite, sogar Stromkonten. Dies kann Monate unbemerkt bleiben.
Zwei Werkzeuge existieren, um dies zu verhindern: Betrugsalarme und Kreditfrosts.
Ein Betrugsalarm ist eine Benachrichtigung, die auf Ihrem Kreditblatt platziert wird, die es den Kreditgebern erfordert, Ihre Identität zu überprüfen, bevor sie Kredit gewähren. Es ist kostenlos, gilt ein Jahr (erneuerbar) und muss nur bei einem der drei großen Agenturen – Equifax, Experian oder TransUnion – platziert werden, die es mit den anderen teilen [5].
Ein Kreditfrost ist stärker: Er blockiert den Zugang zu Ihrem Kreditbericht vollständig und verhindert, dass neue Konten eröffnet werden. Es ist auch kostenlos und dauert etwa 15 Minuten pro Agentur. Der Nachteil: Sie müssen den Frost vor der Antragstellung auf jeden neuen Kredit selbst aufheben, was einen Schritt für legitime Anträge hinzufügt.
Welchen sollten Sie wählen? Wenn Ihre Geldbörse nur Karten und Bargeld enthielt (kein SSN), reicht ein Betrugsalarm aus. Wenn Ihr SSN in der Geldbörse war – oder Ihre ID und Geburtsdatum sichtbar waren – ist ein Frost die sicherere Option.
Überwachen Sie Ihre Kreditberichte mindestens 12 Monate nach dem Vorfall. Die meisten betrügerischen Aktivitäten erscheinen innerhalb von 90 Tagen, aber einige Schmiergeld-Pläne brauchen länger, um aufzutauchen. Kostenlose Tools wie Credit Karma und AnnualCreditReport.com (die einen kostenlosen Bericht pro Agentur pro Jahr anbietet) sind für diesen Zweck ausreichend.
Was tun, wenn Sie Identitätsdiebstahl vermuten?
Wenn Sie unbekannte Konten oder Gebühren bemerken:
-
Eine Melodie bei IdentityTheft.gov erstatten
-
Einen erweiterten Betrugsalarm (7 Jahre) auf Ihrem Kreditblatt platzieren
-
Den betrügerischen Gläubiger direkt kontaktieren, um die Kontonummer zu streiten
-
Eine Aufzeichnung aller Kommunikation führen – Sie benötigen sie für den Wiederherstellungsplan
Wie lange sollten Sie Ihre Konten überwachen?
Die Branchenempfehlung ist 12 Monate. Die Daten der FTC zeigen, dass 90 % der Identitätsdiebstahlfälle innerhalb des ersten Jahres entdeckt werden, aber ein signifikanter Teil tritt später auf – oft, wenn eine Sammelagentur den Opfer über einen Konto kontaktiert, den sie nie geöffnet haben [6].
—
Schritt 4 – Ersetzen Sie Ihre Geldbörse und rekonstruieren Sie Ihr Trag-System
Karten sind eingefroren, IDs werden ersetzt, Kredit ist geschützt. Jetzt kommt der reflektierende Teil: Was war eigentlich in dieser Geldbörse, und brauchten Sie irgendetwas davon?
Erstellen Sie eine Liste aller Dinge, die Sie verloren haben. Seien Sie ehrlich, was notwendig war und was einfach … da war. Die Loyalitätskarte des Secondhand-Shop. Der Beleg von vor drei Monaten. Das Foto, das tatsächlich auf Ihrem Telefon gesichert ist.
Diese Bestandsaufnahme dient zwei Zwecken: Sie hilft bei der Ersetzung (Sie wissen, was Sie neu bestellen müssen), und sie zwingt Sie, eine Überprüfung Ihres Trag-Systems vorzunehmen.
Hier ist eine unangenehme Beobachtung von jemandem, der tausende von Geldbörsen gesehen hat: Die meisten Menschen tragen 8–12 Karten, verwenden aber nur 3–4 regelmäßig. Der Rest ist Ballast – wörtlich. Eine dicke Geldbörse in der hinteren Tasche verursacht ungleichmäßige Sitzung, was Forscher mit Rückenschmerzen und Haltungsschwierigkeiten in Verbindung bringen [7]. Es erhöht auch das Verlustrisiko: dicke Geldbörsen sind eher wahrscheinlich, aus flachen Taschen zu fallen oder auf Tischen zurückgelassen zu werden.
Die moderne Lösung ist eine schlanke Geldbörse, die um eine Kapazität von 5–7 Karten konzipiert ist: eine Debitkarte, eine Kreditkarte, Ihre ID, Versicherungskarte und eine Backup-Karte. Dies ist der optimale Punkt, der Nutzen mit Sicherheit ausgleicht.
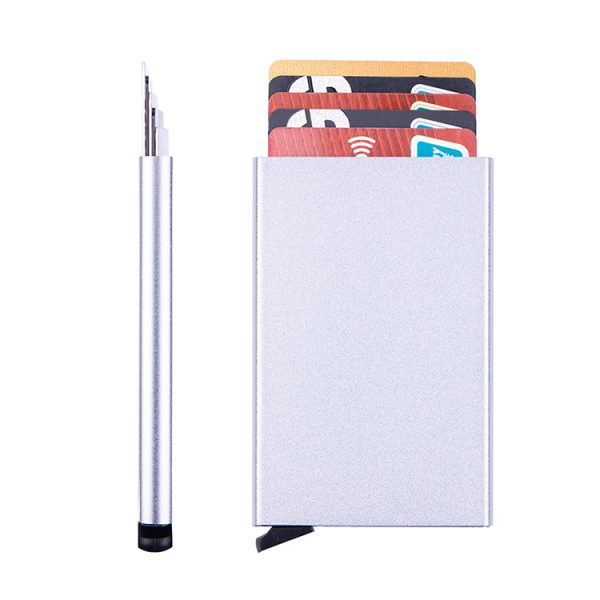
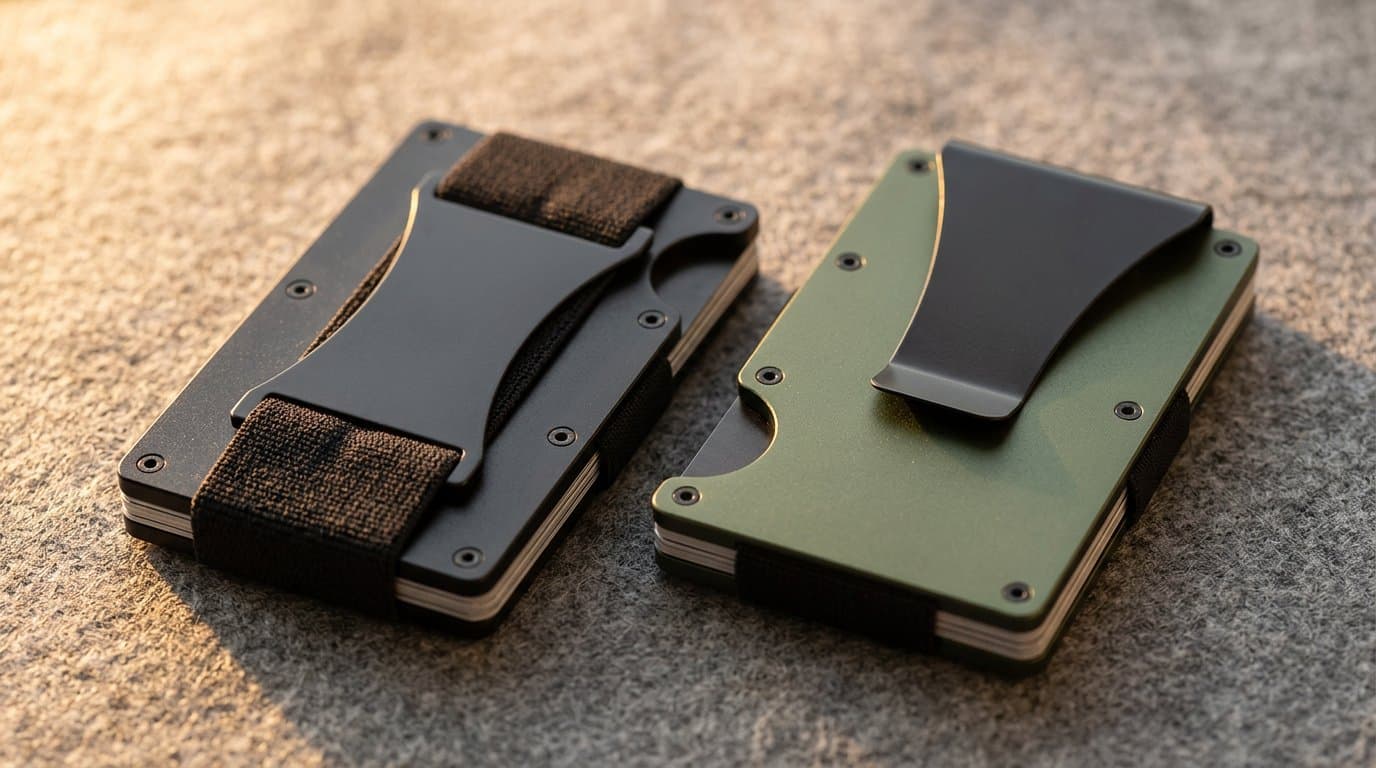
Für den Herren-Markt, awesome mens wallets in dieser Kategorie haben oft Profil, die für die Fronttasche geeignet sind – dünne Aluminium- oder Kohlenstofffaser-Rahmen, die 6–8 Karten ohne den Ballast eines traditionellen Bifolds halten. Für den Damen-Markt, credit card wallets women tragen oft Designs, die Kartenfächer mit einer Münztasche oder einem entfernbaren ID-Fenster integrieren, erkennen, dass Damen-Geldbörsen in Taschen statt in Taschen leben und unterschiedliche organisatorische Logik benötigen.
Welche Merkmale reduzieren das Risiko von Verlust?
Drei Designmerkmale beeinflussen direkt die Verlustprävention:
-
RFID-schirmende Materialien (Metall, Kohlenstofffaser oder RFID-beschichtete Leder) verhindern elektronisches Taschendiebstahl – eine reale Bedrohung in überfüllten Verkehrssystemen und touristischen Gebieten. Ein RFID-Lesegerät kann kontaktlose Zahlungsterminals bis zu 3 Meter entfernt auslösen, und ein Dieb kann Ihr Portemonnaie ohne Sie zu berühren „tippen“ [8].
-
Dünnere Profile reduzieren die Chance, dass das Portemonnaie aus der Tasche rutscht. Physik: Ein dünnes Objekt hat mehr Reibung gegen Stoff als ein dickes, wodurch es weniger wahrscheinlich rutscht.
-
Helle Innenfutter machen Portemonnaies in einer dunklen Tasche leichter zu erkennen – eine kleine, aber praktische Details, die das „Ich kann es nicht finden“-Panik verhindert, was sich von einem tatsächlichen Verlust unterscheidet.
Wie man ein „Go Bag“-Backup-System aufbaut
Dies ist das einzige unterbewertete Präventionswerkzeug: Erstellen Sie ein digitales Backup des Inhalts Ihres Portemonnaies.
Fotografieren Sie beide Seiten jeder Karte, die Sie mitnehmen (maskieren Sie den CVV). Speichern Sie die Fotos in einem verschlüsselten Cloud-Ordner. Wenn Sie Ihr Portemonnaie verlieren, haben Sie sofortigen Zugriff auf Kartennummern, Ablaufdaten und die 24/7 Kundendienrnummern, die auf der Rückseite gedruckt sind. Dies verwandelt einen 30-minütigen Wiederherstellungstelefonanruf in einen 5-minütigen.
Behalten Sie eine physische Backup-Karte – eine Kreditkarte, die Sie nicht regelmäßig verwenden – zu Hause oder in Ihrem Schreibtischschrank. Sie wird Ihnen nicht helfen, Ihr Mittagessen am Tag, an dem Sie Ihr Portemonnaie verlieren, zu bezahlen, aber sie verhindert das Problem „Ich kann keine Lebensmittel einkaufen, bis die neue Karte ankommt“.
—
Schritt 5 – Prävention: Was Käufer in der Portemonnaiedesign beachten sollten
Nun wechseln wir die Perspektive. Wenn Sie Händler, Großhändler oder Markeninhaber sind, der dies liest, sind Sie nicht nur ein Verbraucher – Sie sind ein Käufer. Und das Portemonnaie, das Sie anbieten, kann entweder die Probleme Ihrer Kunden lösen oder sie verschlimmern.
Das sind die Erkenntnisse aus der Herstellung: Was Portemonnaiedesign und Verlustprävention angeht:
RFID-Schutz ist kein Marketinggag – aber er ist auch nicht einheitlich. Kontaktlose Zahlungssysteme arbeiten bei 13,56 MHz (HF-Band). Ein Portemonnaie, das RFID-Schutz behauptet, muss diese Frequenz effektiv abschirmen. Metallportemonnaies (Aluminium, Titan) bieten eine inhärente Abschirmung, da der Metallkörper als Faraday-Käfig fungiert. Leder- und Kunststoffportemonnaies benötigen eine separate RFID-abschirmende Linie, und die Qualität variiert stark je nach Hersteller. Ein billiges Liner, das nur die Kartenfach – nicht die Kanten – abdeckt, kann Lücken hinterlassen, durch die Signale hindurchgehen [8].
Kartenhalterung ist eine Funktion der Präzision, nicht nur des Materials. Ein Portemonnaie, das Karten zu locker hält, riskiert, dass sie herausrutschen. Zu fest, und Karten sind schwer zu entfernen – tägliche Frustration für Kunden. Die Branchenstandard für Kartenfachspannung wird in „Kartenentfernungskraft“ gemessen – der Kraft, die benötigt wird, um eine Karte zu entfernen. Hochwertige Hersteller testen dies über tausende von Zyklen, um eine konsistente Halterung über die Lebensdauer des Portemonnaies sicherzustellen.
Materialkompromisse zählen. CNC-gearbeitetes Aluminium bietet hervorragende Haltbarkeit und inhärenten RFID-Schutz, ist aber schwerer als Kunststoff. Titan ist leichter und stärker, kostet aber erheblich mehr. Vollnarbengewebe entwickelt eine schöne Patina, benötigt aber eine RFID-Linie und ist weniger wasserfest. Es gibt kein perfektes Material – nur den richtigen Kompromiss für Ihren Zielkunden.
Dies ist der Punkt, an dem eine unvollkommene Erkenntnis wert ist, klar ausgesprochen zu werden: Metallportemonnaies sind nicht automatisch besser als Lederportemonnaies. Sie bieten überlegenen RFID-Schutz und Haltbarkeit, können aber Karten beschädigen, Gewicht hinzufügen und im Winter kalt fühlen. Für einen Kunden, der Wärme und Tradition schätzt, ist ein gut hergestelltes Lederportemonnaie mit einer qualitativ hochwertigen RFID-Linie die bessere Wahl. Die richtige Antwort hängt vom Nutzer ab, nicht von der Spezifikation.
RFID-Schutz: Wie er funktioniert und warum er wichtig ist
RFID-Schutz funktioniert durch elektromagnetische Abschirmung. Das Material des Portemonnaies – oder ein eingebauter Liner – schafft eine Barriere, die Radiofrequenzwellen bei bestimmten Frequenzen absorbiert oder reflektiert. Für kontaktlose Zahlungskarten, die bei 13,56 MHz arbeiten, blockiert eine kontinuierliche leitende Schicht (Metall oder Kohlenstofffaser) das Signal.
Nicht alle „RFID-Portemonnaies“ sind gleich. Die Abschirmungseffektivität hängt ab von:
-
Materialdicke (dickeres Metall = bessere Abschirmung)
-
Abdeckungsfläche (deckt es alle Kartenfach? die Kanten?)
-
Kontinuität (gibt es Lücken oder Nähte in der Metallschicht?)
Billige Portemonnaies können eine dünne metallische Sprühung verwenden, die mit der Zeit abnutzt. Hochwertige Hersteller testen die Abschirmungseffektivität mithilfe eines standardisierten Testverfahrens, das die Signalabschwächung in Dezibel (dB) misst. Ein Portemonnaie, das die Signalstärke um 30 dB oder mehr reduziert, gilt als effektiv für den Verbraucher.
Dünn vs. Bifold: Welches Design ist sicherer?
Die Daten – und gesunder Menschenverstand – bevorzugen dünnere Designs für die Verlustprävention. Ein dünnes Portemonnaie (unter 15 mm dick) ist weniger wahrscheinlich, aus der Tasche zu fallen, weniger wahrscheinlich, auf einem Tresen zurückzubleiben, und weniger wahrscheinlich, beim Herausziehen fallen zu lassen. Deshalb haben minimalistische Designs den Premium-Portemonnaie-Markt in den letzten zehn Jahren dominiert.
Bei Damenportemonnaies ändert sich die Gleichung. Da Frauen Portemonnaies normalerweise in Taschen und nicht in Taschen tragen, kommt das Verlustrisiko aus einem anderen Ausfallmodus: nicht bemerken, dass das Portemonnaie aus einer ungezipfelten Tasche rutscht. Designs mit sicheren Schließungen (Reißverschlüsse, Klickschlösser, magnetische Klappe) und hellen Innenfutter beheben dies direkt. Deshalb sollten Käufer von credit card wallets women Schließsicherheit gegenüber Dünne priorisieren – der Kontext der Nutzung zählt mehr als die Rohabmessungen.
—
Wie die Geldbörrenherstellung die Standards erfüllt
Als Hersteller prägt unsere 14-jährige Produktionserfahrung unseren Ansatz bei diesen Designherausforderungen. Wenn ein Markenhersteller uns mit einem Konzept für eine RFID-schutzende Geldbörse oder einen schlanken Kartenhalter kontaktiert, tun wir nicht einfach nur Metall abschneiden und Leder nähen. Wir entwickeln für die realen Ausfallmodi, die oben beschrieben wurden.
Nehmen wir beispielsweise die Kartenhalterung. Eine generische Geldbörse aus einer Massenproduktionsfabrik könnte eine Standard-Schlitzbreite verwenden. Unsere in-house CNC-Fertigung ermöglicht es uns, Toleranzen von ±0,1 mm bei Karten-Schlitz zu halten – was bedeutet, dass Karten fest sitzen, ohne schwer zu entfernen zu sein. Wir testen den Entnahmeaufwand bei jedem Los, indem wir Karten 10.000 Mal ein- und ausstecken, um sicherzustellen, dass die Schlitz nicht mit der Zeit locker werden.
Dies ist der Unterschied zwischen einer Geldbörse, die am ersten Tag funktioniert, und einer, die auch am 1.000. Tag noch funktioniert.
Bei der RFID-Schutzfunktion bieten wir je nach Material mehrere Lösungen an: Aluminium- und Titan-Gehäuse bieten eine inhärente Schutzfunktion, während Leder- und Kunststoff-Geldbörsen mit einer vollständig abdeckenden RFID-Schutzschicht ausgestattet werden können, die wir vor dem Versand auf Schutzwirkung bei 13,56 MHz überprüfen.
Personalisierungsoptionen für Ihre Marke
Wenn Sie eine Geldbörrenlinie starten, ist das Spezifikationsblatt der Ort, an dem Ihre Marke sich abhebt. Hier sind die Optionen, die wir personalisieren können:
-
Materialien: 6061-T6 Aluminium, Titan, rostfreier Stahl, Vollleder, ABS/PC Kunststoff
-
Funktionen: RFID-Schutz, AirTag/Tile-Tracker-Schlitz, mehrschichtige Kartenstorage, ID-Fenster, Münztaschen, Geldklemmen
-
Veredelung: Anodisierung (Dutzende von Farben), PVD-Beschichtung, Lasergravur, Prägung zur Markenveredelung
Der Trend zu Tracker-Schlitz verdient besondere Aufmerksamkeit. Wir haben einen jährlichen Anstieg von 40 % bei Marken, die AirTag-kompatible Geldbörren-Designs anfragen – eine direkte Reaktion auf das „verlorene Geldbörren“-Problem, das dieser Artikel anspricht. Ein eingebautes Tracker-Schlitz ist jetzt eine Premiumfunktion, die das häufigste Ausfallmodus einer Geldbörse löst.
Qualitätskontrolle und Testprotokolle
Wir versenden Produkte nicht allein auf der Grundlage visueller Inspektion. Unsere Qualitätskontrolle umfasst:
-
Karten-Schlitz-Tension-Test: 10.000 Einfüge/Entfernung-Zyklen pro Stichprobe
-
RFID-Schutzwirkungstest: überprüft bei 13,56 MHz für jedes RFID-schutzende Modell
-
Drop- und Aufpralltest: Metallrahmen werden von 1,5 Metern Höhe auf Beton fallen gelassen, um die strukturelle Integrität zu überprüfen
-
Veredelungshaltbarkeit: Reibungs- und Salzwasser-Test für anodisierte und PVD-beschichtete Oberflächen
Diese Schwellenwerte sind nicht willkürlich – sie entsprechen den Branchenerwartungen für Premium-Geldbörrenprodukte. Eine Geldbörse, die den Kartenhalterungstest nicht besteht, ist eine Geldbörse, die Rücksendungen und negative Bewertungen verursachen wird.
Wie Sie Ihr OEM-Projekt starten
Der Prozess ist einfach: Designberatung → Prototypen → Probeproduktion → Massenproduktion. Wir geben ein Angebot innerhalb von 24 Stunden nach Erhalt Ihrer Spezifikationen, und unsere flexible MOQ-Bestellmenge bedeutet, dass wir sowohl Startups, die den Markt testen, als auch etablierte Marken, die die Produktion skalieren, unterstützen können.
Wenn Sie Hersteller bewerten, stellen Sie drei Fragen: Welche Schlitz-Toleranzen haben Sie? Wie überprüren Sie die RFID-Schutzwirkung? Wie hoch ist Ihr Defektrate bei der Metallveredelung? Die Antworten trennen Fabriken, die Geldbörren-Engineering verstehen, von denen, die nur Metall prägen.
—
Häufig gestellte Fragen
Wie lange dauert es, um einen verlorenen Führerschein zu ersetzen?
Normalerweise 7–10 Geschäftstage für den Versand der Ersatzversion. Viele Bundesstaaten bieten beschleunigte Online-Optionen an, und einige bieten am selben Tag vor Ort bei den DMV-Büros vorübergehende Führerscheine an. Die Kosten variieren je nach Bundesstaat zwischen 25–35 USD [3].
Kann ich mein Geld zurückerhalten, wenn meine Geldbörse gestohlen und missbraucht wurde?
Laut US-Bundesgesetz ist die Kreditkartenverantwortung auf 50 USD begrenzt, und die meisten Aussteller bieten 0 Verantwortung an. Debitkarten haben ein höheres Risiko: Melden Sie innerhalb von 2 Tagen, um die Verantwortung auf 50 USD zu begrenzen; nach 2 Tagen kann die Verantwortung auf 500 USD ansteigen; nach 60 Tagen können Sie für alle unbefugten Gebühren verantwortlich sein [2].
Funktionieren RFID-schutzende Geldbörsen tatsächlich?
Ja, wenn sie richtig konstruiert sind. Suchen Sie nach Geldbörsen mit einer kontinuierlichen Metallschicht oder einer RFID-schutzenden Schutzschicht, die alle Karten-Schlitz und Kanten abdeckt. Der Test sollte die Schutzwirkung bei 13,56 MHz überprüfen – der Frequenz, die für kontaktlose Zahlungen verwendet wird. Eine Geldbörse, die den Signalstärke um 30 dB oder mehr reduziert, gilt als effektiv [8].
Welche Materialien sind am besten für eine langlebige Geldbörse?
CNC-gefrästes Aluminium und Titan bieten das beste Gewichtsverhältnis und eine inhärente RFID-Schutzfunktion. Vollleder bietet Langlebigkeit und Patina, benötigt aber eine zusätzliche RFID-Schutzschicht. Kunststoff ist kosteneffizient, aber weniger langlebig. Die richtige Wahl hängt von den Prioritäten Ihrer Zielkunden ab.
Wie viele Karten sollte ich mitführen, um das Risiko zu minimieren?
Branchenexperten empfehlen, nicht mehr als 5–7 Karten mitzuführen: eine Debitkarte, eine Kreditkarte, Ihren Ausweis, Versicherung und eine Backup-Karte. Schlankere Geldbörsen sind um diese Anzahl herum gestaltet, um das Volumen und das Risiko des Verlusts zu reduzieren. Jede zusätzliche Karte erhöht die Verwaltungsaufwand, wenn die Geldbörse verloren geht.
Kann eine Geldbörse mit einem eingebauten Tracker entworfen werden?
Ja. Viele OEM-Hersteller bieten jetzt benutzerdefinierte Schlitz für Apple AirTag oder Tile-Tracker an. Dies ist ein wachsender Trend in awesome mens wallets und Premium-credit card wallets women-Styles – und es beantwortet direkt das „verlorene Geldbörren“-Problem, indem die Wiederherstellung ermöglicht wird, bevor Sie Ihren ersten Anruf zur Stornierung tätigen.
—
Entscheidungshilfe
Wählen Sie eine schmale Metalldschunke aus, wenn: Ihr Kunde 5–7 Karten trägt, RFID-Sicherheit priorisiert und eine Geldbörse möchte, die in eine Vortasche passt, ohne Volumen.
Wählen Sie eine Leder-Geldbörse mit RFID-Innenfutter aus, wenn: Ihr Kunde klassische Ästhetik schätzt, mehr als 7 Karten trägt oder eine Geldbörse möchte, die mit der Zeit besser aussieht.
Wählen Sie eine Geldbörse mit einem Tracker-Slot aus, wenn: Ihr Kunde oft Dinge verliert und eine wiederherstellbare Geldbörse anstatt einer austauschbaren möchte.
Wählen Sie eine Damen-Geldbörse mit sicherem Schloss aus, wenn: Ihr Kunde seine Geldbörse in einer Tasche trägt und Schutz vor unbemerkt herausfallenden Gegenständen benötigt.
—
Sie planen, eine maßgeschneiderte Geldbörse-Linie zu starten, die echte Verbraucherprobleme löst – RFID-Sicherheit, Kartenhalterung und schlankes Design? Unser Engineering-Team ist bereit, Ihre Spezifikationen zu besprechen. Erhalten Sie ein Angebot innerhalb von 24 Stunden und starten Sie Ihr OEM-Projekt heute.
Erhalten Sie ein kostenloses Angebot
—
Referenzen
[1] Federal Trade Commission. „Fair Credit Billing Act.“ https://www.ftc.gov/legal-library/browse/statutes/fair-credit-billing-act
[2] Consumer Financial Protection Bureau. „What should I do if my debit card is lost or stolen?“ https://www.consumerfinance.gov/ask-cfpb/what-should-i-do-if-my-debit-card-is-lost-or-stolen-en-1011/
[3] American Association of Motor Vehicle Administrators. „Driver’s License Replacement by State.“ https://www.aamva.org/
[4] U.S. Department of State. „Passport Lost or Stolen.“ https://travel.state.gov/content/travel/en/passports/have-passport/lost-stolen.html
[5] Federal Trade Commission. „Place a Fraud Alert on Your Credit Report.“ https://www.ftc.gov/consumer-alerts/2022/09/free-credit-freezes-are-still-free
[6] Federal Trade Commission. „Consumer Sentinel Network Data Book 2023.“ https://www.ftc.gov/reports/consumer-sentinel-network-data-book-2023
[7] Journal of Physical Therapy Science. „Effect of a thick wallet on the lumbar spine.“ https://www.ncbi.nlm.nih.gov/pmc/articles/PMC4316531/
[8] IEEE Symposium on Security and Privacy. „Relay Attacks on RFID-Based Contactless Payment Systems.“ https://ieeexplore.ieee.org/document/6234410