16 min read
Cosa fare se perdi il portafoglio — Elenco completo per il recupero
Nel momento in cui la tua mano accarezza una tasca vuota, il cervello fa una strana cosa. Rifiuta di accettare le prove. Controlli l’altra tasca. La giacca. L’auto. L’ultimo posto in cui ti siedi. Poi la realtà si insedia — e con essa, l’inventario mentale di tutto ciò che era in quel rettangolo di pelle: carte, contanti, documenti d’identità, forse una foto che aveva un valore maggiore di qualsiasi banconota all’interno.
Ecco ciò che devi sapere: le prossime 48 ore determinano quanto ti costerà — finanziariamente e amministrativamente. Non la prossima settimana. Non “quando ti decidi a farlo”. I primi quindici minuti contano di più, perché è lì che è più probabile che avvengano transazioni non autorizzate.
Questo manuale illustra una sequenza di recupero a cinque passaggi: blocca, segnala, proteggi, sostituisci e prevenisci. Ogni passaggio è ordinato in base all’urgenza, non alla convenienza. Seguilo in sequenza e limiterai i danni. Salta i passaggi e stai giocando con il tuo punteggio di credito e la tua identità.
—
Passo 1 — Blocca immediatamente le carte (I primi 15 minuti)
La tua prima chiamata è al tuo banco e ai fornitori delle carte di credito. Non alla polizia. Non al tuo coniuge. Ai banchi.
Trova i numeri di assistenza clienti 24/7 anche senza il portafoglio. La via più semplice: apri l’app bancaria — la maggior parte ha una funzione “carta persa” o “blocco temporaneo” integrata. Se non hai l’app, controlla l’ultimo estratto conto o il sito web dell’emittente. Ricorda: il numero sulla parte posteriore della carta non è l’unico modo per contattarli.
Ecco la distinzione cruciale: blocco versus cancellazione.
Un blocco (a volte chiamato “blocco temporaneo”) ferma le nuove transazioni mantenendo l’account aperto. Se trovi il portafoglio domani — diciamo che è scivolato tra lo schienale del sedile e il cruscotto — puoi sbloccarlo e continuare a utilizzare la carta. Una cancellazione termina la carta in modo permanente e richiede la riedizione con un nuovo numero.
La scelta giusta dipende dal contesto. Il portafoglio è stato perso o rubato? Il furto suggerisce che la carta è nelle mani di qualcuno — annullala. Una perdita in un’area con poca affluenza (un sentiero per escursionisti, la tua stessa casa) potrebbe richiedere prima un blocco.
I limiti di responsabilità variano in base al tipo di carta. Secondo la legge federale statunitense (Fair Credit Billing Act), il tuo massimo limite di responsabilità per transazioni non autorizzate su carte di credito è di $50 — e la maggior parte dei principali emittenti (Visa, Mastercard, Amex) offre una politica standard di responsabilità zero [1]. Le carte di debito sono più rischiose: segnala entro due giorni lavorativi per limitare la responsabilità a $50. Aspetta più a lungo e la responsabilità può salire a $500. Dopo 60 giorni, potresti essere responsabile per tutto [2].
I rivenditori che vendono portafogli per carte di credito per donne e stili maschili dovrebbero notare questo modello: i consumatori che portano meno carte segnalano tempi di recupero più veloci perché c’è meno da bloccare. Un portafoglio con sei carte richiede sei chiamate telefoniche. Un mostro con quindici carte richiede quindici.
Che dire dei portafogli mobili e delle carte digitali?
Se il tuo telefono è ancora con te, le carte Apple Pay e Google Pay possono essere sospese a distanza. Nell’app Wallet, seleziona la carta e attiva “Sospendi”. Questo è istantaneo e reversibile.
I portafogli digitali sono statisticamente più sicuri delle carte fisiche comunque. La tokenizzazione significa che il commerciante non vede mai il tuo numero di carta reale — solo un codice dinamico unico. Se un ladro riuscisse in qualche modo ad accedere al tuo telefono, comunque, gli servirebbe il tuo Face ID o il codice di accesso per autorizzare un pagamento.
Come tracciare le tue carte se hai un portafoglio intelligente
I tracker Bluetooth (Apple AirTag, Tile) hanno cambiato il gioco. Se il tuo portafoglio ha una tasca per il tracker — molte moderne design lo fanno — puoi localizzarlo tramite l’app Find My o la rete Tile prima di effettuare una singola chiamata di cancellazione.
La trappola: i tracker aiutano solo quando il portafoglio è entro portata Bluetooth (circa 30–100 piedi). Un portafoglio perso in un parcheggio può essere trovato. Un portafoglio rubato e gettato in un fiume? Il tracker ti dà una posizione ma non un recupero.
Questo è il momento per pensare alla prevenzione — un argomento al quale torneremo nel Passo 5.
—
Passo 2 — Segnala la perdita di documenti e identità alle agenzie giuste
Le carte sono bloccate. Ora inizia la documentazione.
Patente di guida: Contatta la DMV o la DPS del tuo stato. La maggior parte degli stati permette la sostituzione online, che di solito costa $25–$35 e arriva in 7–10 giorni lavorativi [3]. Alcuni stati offrono patenti temporanee nello stesso giorno presso gli uffici fisici. Avrai bisogno di una prova di identità (passaporto, certificato di nascita) e forse di una prova di indirizzo.
Passaporto: Segnala la perdita al Dipartimento di Stato degli Stati Uniti. Se viaggerai presto, è disponibile un servizio accelerato con un ulteriore costo — attualmente circa $60 sopra il costo standard di $130 per il rinnovo. La gestione richiede 2–3 settimane per il servizio accelerato, 6–8 settimane per il servizio standard [4].
Carta del Social Security: Ecco un fatto controintuitivo: raramente hai bisogno di una sostituzione. Il numero stesso è ciò che conta, non la carta fisica. Se il tuo numero di SSN era nel portafoglio, concentra l’attenzione sulla protezione contro l’identità rubata (Passo 3) invece che sulla sostituzione della carta. Se hai bisogno di una nuova carta, la SSA offre applicazioni online gratuite attraverso il tuo account “my Social Security”.
Carta di assicurazione sanitaria: Chiama il tuo fornitore. La maggior parte emette una prova digitale di copertura istantanea mentre una carta fisica viene spedita.
Una nota per i lettori B2B: i produttori che realizzano portafogli per uomini fantastici con finestre dedicate per l’identità dovrebbero comprendere il compromesso. Una finestra chiara per l’identità offre comodità — puoi mostrare la patente senza rimuoverla. Ma rende anche l’identità più visibile ai ladri opportunisti che notano un portafoglio che sporge da una tasca posteriore. Alcune progettazioni sicure ora riducono o eliminano del tutto le finestre per l’identità.
Dovresti presentare una denuncia ai carabinieri?
Se il portafoglio è stato rubato – e non semplicemente perso – presenta una denuncia. Crea una traccia documentale che aiuta con:
-
Protezione contro lo smalto (i bureau creditizi potrebbero richiederla)
-
Richieste di risarcimento assicurativo (alcune polizze coprono denaro e carte rubate)
-
Dispute su addebiti fraudolenti (alcuni banchi richiedono un numero di caso)
La denuncia richiede 15-20 minuti. Falle lo stesso giorno se possibile.
Come sostituire il tuo documento d’identità online
Se il tuo stato supporta la sostituzione online (la maggior parte lo fa), il processo richiede circa cinque minuti:
-
Visita il sito web del DMV del tuo stato
-
Fai clic su “Sostituisci licenza persa”
-
Verifica la tua identità (di solito con il numero di sicurezza sociale e la data di nascita)
-
Paga la tariffa
-
Aspetta 7-10 giorni lavorativi
Alcuni stati offrono una licenza digitale tramite un’app mobile come misura interinaria. California, Arizona e Colorado sono tra i leader in questo settore.
—
Passo 3 – Proteggere l’identità e il punteggio creditizio
Ecco la verità scomoda: congelare le carte ferma il sangue, ma lo smalto è una minaccia più lenta e subdola. Un ladro con il tuo documento d’identità e il numero di sicurezza sociale può aprire nuovi account a tuo nome – carte di credito, prestiti, perfino account per servizi pubblici. Questo può rimanere inosservato per mesi.
Sono disponibili due strumenti per prevenire questo: avvisi di frode e congelamenti creditizi.
Un avviso di frode è un avviso posto sul tuo file creditizio che richiede ai prestitai di verificare la tua identità prima di concedere un prestito. È gratuito, dura un anno (rinnewabile) e deve essere posto con uno dei tre principali bureau – Equifax, Experian o TransUnion – che lo condividono con gli altri [5].
Un congelamento creditizio è più forte: blocca l’accesso al tuo rapporto creditizio, impedendo l’apertura di nuovi account. È gratuito e richiede circa 15 minuti per bureau. Il rovescio: devi rimuovere il congelamento prima di richiedere qualsiasi nuovo credito, aggiungendo un passo alle applicazioni legittime.
Quale dovresti scegliere? Se il portafoglio conteneva solo carte e denaro (nessun numero di sicurezza sociale), un avviso di frode è sufficiente. Se il numero di sicurezza sociale era nel portafoglio – o la tua identità e data di nascita erano visibili – un congelamento è la scelta più sicura.
Monitora i tuoi rapporti creditizi per almeno 12 mesi dopo l’incidente. La maggior parte dell’attività fraudolenta appare entro 90 giorni, ma alcuni schemi richiedono più tempo per emergere. Strumenti gratuiti come Credit Karma e AnnualCreditReport.com (che offre un rapporto gratuito per bureau all’anno) sono sufficienti per questo scopo.
Cosa fare se sospetti uno smalto
Se noti account o addebiti sconosciuti:
-
Presenta una denuncia su IdentityTheft.gov
-
Imposta un avviso di frode esteso (7 anni) sul tuo file creditizio
-
Contatta direttamente il creditore fraudolento per contestare l’account
-
Mantieni un registro di tutte le comunicazioni – ne avrai bisogno per il piano di recupero
Quanto tempo dovresti monitorare i tuoi account?
La raccomandazione standard del settore è 12 mesi. I dati dell’FTC mostrano che il 90% dei casi di smalto vengono rilevati nel primo anno, ma una significativa minoranza emerge in seguito – spesso quando un’agenzia di recupero crediti contatta la vittima riguardo un account che non ha mai aperto [6].
—
Passo 4 – Sostituire il portafoglio e ricostruire il sistema di trasporto
Le carte sono congelate, gli ID vengono sostituiti, il credito è protetto. Ora arriva la parte riflessiva: cosa c’era realmente in quel portafoglio, e avevi bisogno di alcune di quelle cose?
Elabora un elenco di tutto ciò che hai perso. Sii onesto su ciò che era essenziale rispetto a ciò che era semplicemente… lì. La carta fedeltà del negozio di seconda mano. La ricevuta di tre mesi fa. La foto che è effettivamente salvata sul tuo telefono.
Questo inventario serve a due scopi: aiuta con la sostituzione (sai cosa rifornire), e ti costringe a un confronto con il tuo sistema di trasporto.
Ecco un’osservazione scomoda da parte di qualcuno che ha visto migliaia di portafogli: la maggior parte delle persone trasporta 8-12 carte ma utilizza regolarmente 3-4. Il resto è peso morto – letteralmente. Un portafoglio spesso in una tasca posteriore crea un sedere disuguale, che gli studiosi collegano a dolori alla schiena e problemi posturali [7]. Aumenta anche il rischio di perdita: i portafogli ingombranti sono più propensi a cadere fuori dalle tasche poco profonde o a essere lasciati sui tavoli.
La soluzione moderna è un portafoglio sottile progettato intorno a una capacità di 5-7 carte: una carta di debito, una carta di credito, il tuo documento d’identità, la carta di assicurazione e una carta di backup. Questo è il punto ideale che bilancia utilità e sicurezza.
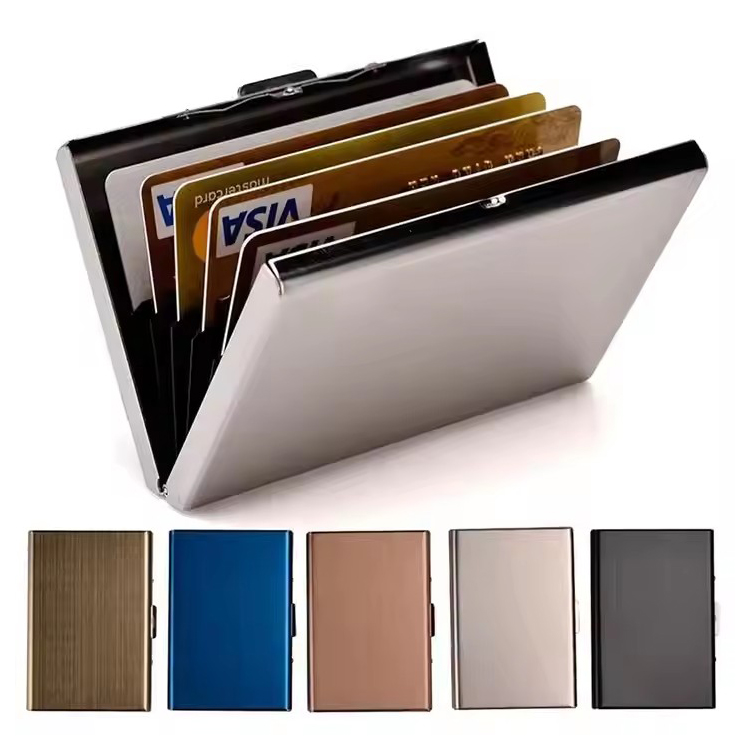
Per il mercato maschile, fantastici portafogli per uomini in questa categoria spesso presentano profili adatti alle tasche anteriori – cornici sottili in alluminio o fibra di carbonio che contengono 6-8 carte senza il volume di un tradizionale bifold. Per il mercato femminile, portafogli per donne con carte di credito spesso preferiscono design che integrano le tasche per le carte con una tasca per monete o una finestra rimovibile per l’identità, riconoscendo che i portafogli delle donne vivono in borse piuttosto che in tasche e necessitano di una logica organizzativa diversa.
Quali caratteristiche riducono il rischio di perdita?
Three design characteristics directly impact loss prevention:
-
Materiali schermanti RFID (metallo, fibra di carbonio o pelle rivestita con schermatura RFID) impediscono il furto elettronico, un reale problema nei sistemi di trasporto affollati e nelle aree turistiche. Un lettore RFID può attivare terminali di pagamento senza contatto da una distanza di fino a 10 piedi, e un ladro può “toccare” il tuo portafoglio senza toccarti [8].
-
Profili sottili riducono la possibilità che il portafoglio scivoli fuori da una tasca. Fisica: un oggetto sottile ha più attrito con il tessuto rispetto a uno spesso, rendendolo meno probabile che scivoli.
-
Interni brillanti rendono i portafogli più visibili in una borsa buia—un piccolo ma pratico dettaglio che previene l’ansia tipica del “non riesco a trovarlo”, diversa dalla perdita effettiva.
Come costruire un sistema di backup “Go Bag”
Questo è lo strumento di prevenzione meno apprezzato: crea un backup digitale del contenuto del tuo portafoglio.
Fotografa entrambi i lati di ogni carta che porti (nascondi il CVV). Conserva le foto in una cartella crittografata nel cloud. Se perdi il portafoglio, hai accesso immediato ai numeri delle carte, alle date di scadenza e ai numeri dei servizi clienti 24/7 stampati sul retro. Questo trasforma una chiamata di recupero che dura 30 minuti in una che dura 5 minuti.
Conserva una carta fisica di backup—una carta di credito che non usi regolarmente—a casa o nel cassetto dell’ufficio. Non ti aiuterà a pagare il pranzo il giorno in cui perdi il portafoglio, ma previene il problema “non posso comprare la spesa finché non arriva la nuova carta”.
—
Passo 5 — Prevenzione: Cosa devono cercare i compratori nel design del portafoglio
Ora cambiamo prospettiva. Se sei un rivenditore, un grossista o un proprietario di marca che legge questo testo, non sei solo un consumatore—sei un acquirente. E il portafoglio che hai in magazzino può risolvere i problemi dei tuoi clienti o perpetuarli.
Ecco cosa dicono i dati di produzione sul design dei portafogli e sulla prevenzione delle perdite:
La protezione RFID non è un trucco di marketing—ma non è uniforme. I sistemi di pagamento senza contatto operano a 13,56 MHz (fascia HF). Un portafoglio che afferma di offrire protezione RFID deve schermare efficacemente questa frequenza. I portafogli in metallo (alluminio, titanio) offrono una schermatura intrinseca perché il corpo metallico funge da gabbia di Faraday. I portafogli in pelle e plastica richiedono un rivestimento schermante RFID separato, e la qualità varia drasticamente in base al produttore. Un rivestimento economico che copre solo le tasche per le carte—ma non i bordi—può lasciare spazi che permettono ai segnali di passare [8].
La trattenuta delle carte è una funzione di precisione, non solo di materiale. Un portafoglio che tiene le carte troppo leggermente rischia che scivolino fuori. Troppo stretto, e le carte sono difficili da rimuovere—frustrando i clienti ogni giorno. Lo standard dell’industria per la tensione delle tasche delle carte è misurato in “forza di estrazione delle carte”—la quantità di forza necessaria per rimuovere una carta. I produttori di qualità testano questa misura su migliaia di cicli per garantire una trattenuta costante nel corso della vita del portafoglio.
I compromessi tra i materiali contano. L’alluminio lavorato con CNC offre un’elevata durabilità e una protezione intrinseca RFID, ma è più pesante della plastica. Il titanio è più leggero e più forte, ma costa significativamente di più. La pelle integrale sviluppa una bella patina, ma richiede un rivestimento schermante RFID e ha una minore resistenza all’acqua. Non esiste un materiale perfetto—solo il compromesso giusto per il tuo cliente target.
Ecco dove un’insight imperfetta è degna di essere espressa chiaramente: i portafogli in metallo non sono automaticamente migliori di quelli in pelle. Offrono una protezione RFID superiore e una maggiore durabilità, ma possono graffiare le carte, aggiungere peso e sentirsi freddi d’inverno. Per un cliente che apprezza il calore e la tradizione, un portafoglio in pelle ben realizzato con un rivestimento schermante RFID di qualità è la scelta migliore. La risposta giusta dipende dall’utente, non dal foglio delle specifiche.
Protezione RFID: Come funziona e perché è importante
La protezione RFID funziona attraverso lo schermo elettromagnetico. Il materiale del portafoglio—o un rivestimento incorporato—crea una barriera che assorbe o riflette le onde radio a specifiche frequenze. Per le carte di pagamento senza contatto che operano a 13,56 MHz, uno strato conduttivo continuo (metallo o fibra di carbonio) blocca il segnale.
Non tutte le “carte RFID” sono uguali. L’efficacia dello schermo dipende da:
-
Spessore del materiale (metallo più spesso = schermatura migliore)
-
Ambito di copertura (copre tutte le tasche per le carte? i bordi?)
-
Continuità (quali sono le eventuali lacune o cuciture nel livello metallico)
I portafogli economici possono utilizzare uno spray metallico sottile che si consuma nel tempo. I produttori di qualità testano l’efficacia dello schermo utilizzando un metodo standardizzato che misura l’attenuazione del segnale in decibel (dB). Un portafoglio che riduce l’intensità del segnale di 30 dB o più è considerato efficace per l’uso da parte dei consumatori.
Sottile vs. a doppia piega: quale design è più sicuro?
I dati—e il buonsenso—favoriscono i design sottili per la prevenzione delle perdite. Un portafoglio sottile (sottile meno di 15 mm) è meno probabile che cada fuori da una tasca, meno probabile che venga lasciato su un tavolo e meno probabile che venga perso mentre si estrae. Questo è il motivo per cui i design minimalisti hanno dominato il mercato dei portafogli di lusso negli ultimi dieci anni.
Per i portafogli per donne, l’equazione cambia. Poiché le donne tipicamente portano i portafogli in borse e non in tasche, il rischio di perdita proviene da un diverso modo di fallimento: non notare che il portafoglio scivola fuori da una borsa non chiusa. I design con chiusure sicure (cerniere, bottoni a pressione, cerniere magnetiche) e interni brillanti affrontano direttamente questo problema. Questo è il motivo per cui i compratori di portafogli per donne dovrebbero prioritizzare la sicurezza delle chiusure rispetto alla sottigliezza—il contesto d’uso è più importante delle dimensioni grezze.
—
Come l’industria della produzione di portafogli soddisfa questi standard
Da produttori, il nostro approccio a questi challenge di progettazione è plasmato da 14 anni di esperienza produttiva. Quando un marchio ci contatta con un concetto per un portafoglio anti-RFID o un portacarte sottile, non tagliamo semplicemente il metallo e cuciamo il cuoio. Progettiamo per i modi reali di fallimento descritti sopra.
Prendiamo ad esempio la ritenzione delle carte. Un portafoglio generico prodotto in una fabbrica di massa potrebbe utilizzare una larghezza di slot adatto a tutti. La nostra lavorazione CNC in-house ci permette di mantenere tolleranze di ±0,1 mm sui slot delle carte—il che significa che le carte si adattano in modo stretto senza essere difficili da rimuovere. Testiamo la forza di espulsione su ogni lotto, inserendo e rimuovendo le carte 10.000 volte per verificare che gli slot non si allentino nel tempo.
Questo è la differenza tra un portafoglio che funziona il primo giorno e un portafoglio che funziona ancora il giorno 1.000.
Per la protezione RFID, offriamo diverse soluzioni a seconda del materiale: i corpi in alluminio e titanio offrono una protezione intrinseca, mentre i portafogli in pelle e plastica possono essere dotati di un rivestimento RFID completo che verifichiamo per l’efficacia di schermatura a 13,56 MHz prima della spedizione.
Opzioni di personalizzazione per il tuo marchio
Se stai lanciando una linea di portafogli, la scheda specifiche è dove il tuo marchio si differenzia. Ecco cosa possiamo personalizzare:
-
Materiale: alluminio 6061-T6, titanio, acciaio inox, pelle integrale, plastica ABS/PC
-
Funzionalità: blocco RFID, slot per tracciatore AirTag/Tile, archiviazione multipla delle carte, finestre per ID, tasche per monete, clip per soldi
-
Finitura: anodizzazione (decine di colori), rivestimento PVD, incisione laser, rilievo per branding
La tendenza degli slot per tracciatore merita un’attenzione speciale. Abbiamo visto un aumento del 40% anno su anno nel numero di marchi che richiedono progetti di portafogli compatibili con AirTag—una risposta diretta al problema del “portafoglio perso” trattato in questo articolo. Uno slot per tracciatore integrato è ora una funzionalità premium che risolve il modo più comune di fallimento dei portafogli.
Controlli di qualità e protocolli di test
Non spediamo prodotti basandoci solo sull’ispezione visiva. Il nostro controllo qualità include:
-
Test della tensione degli slot delle carte: 10.000 cicli di inserimento/rimozione per ogni campione
-
Test dell’efficacia dello schermatura RFID: verificato a 13,56 MHz per ogni modello anti-RFID
-
Test di caduta e impatto: i telai metallici vengono lasciati cadere da 1,5 metri su cemento per verificare l’integrità strutturale
-
Durabilità della finitura: test di abrasione e salinità per superfici anodizzate e rivestite PVD
Questi non sono semplici soglie arbitrarie—si allineano alle aspettative dell’industria per prodotti premium per portafogli. Un portafoglio che fallisce i test di ritenzione delle carte è un portafoglio che genererà resi e recensioni negative.
Come iniziare il tuo progetto OEM
Il processo è semplice: consulenza di progettazione → prototipazione → campionatura → produzione di massa. Forniamo un preventivo entro 24 ore dalla ricezione delle tue specifiche, e la nostra MOQ flessibile ci permette di supportare sia i startup che testano il mercato che i marchi stabiliti che stanno scalando la produzione.
Se stai valutando i produttori, chiedi tre domande: Quali sono le tue tolleranze degli slot? Come verificate l’efficacia dello schermatura RFID? Qual è il vostro tasso di difetti nella finitura metallica? Le risposte separano le fabbriche che comprendono l’ingegneria dei portafogli da quelle che semplicemente stampano il metallo.
—
Domande frequenti
Quanto tempo ci vuole per sostituire una patente di guida persa?
In genere 7–10 giorni lavorativi per la sostituzione per posta. Molti stati offrono opzioni accelerate online, e alcuni forniscono patenti temporanee dello stesso giorno negli uffici DMV fisici. Il costo varia da $25 a $35 a seconda dello stato [3].
Può ottenere il rimborso se il portafoglio è stato rubato e utilizzato?
Secondo la legge federale statunitense, la responsabilità per le carte di credito è limitata a $50, e la maggior parte degli emettenti offre una responsabilità zero. Le carte di debito hanno un rischio più alto: segnala entro 2 giorni per limitare la responsabilità a $50; dopo 2 giorni, la responsabilità può aumentare a $500; dopo 60 giorni, potresti essere responsabile per tutti i prelievi non autorizzati [2].
I portafogli anti-RFID funzionano davvero?
Sì, quando vengono costruiti correttamente. Cerca portafogli con uno strato metallico continuo o un rivestimento anti-RFID che copre tutti gli slot delle carte e i bordi. I test dovrebbero verificare lo schermatura a 13,56 MHz—la frequenza utilizzata per i pagamenti senza contatto. Un portafoglio che riduce la potenza del segnale di almeno 30 dB è considerato efficace [8].
Quali materiali sono i migliori per un portafoglio duraturo?
L’alluminio e il titanio lavorati con CNC offrono il miglior rapporto tra resistenza e peso e una protezione intrinseca anti-RFID. La pelle integrale offre longevità e patina ma richiede un rivestimento anti-RFID aggiuntivo. La plastica è economica ma meno duratura. La scelta giusta dipende dalle priorità del tuo cliente target.
Quante carte dovrei portare per minimizzare i rischi?
Gli esperti del settore consigliano di portare non più di 5–7 carte: una carta di debito, una carta di credito, il tuo documento d’identità, l’assicurazione e una carta di backup. I portafogli sottili sono progettati intorno a questo numero per ridurre il volume e il rischio di perdita. Ogni carta aggiuntiva aumenta il carico amministrativo se il portafoglio è perso.
Un portafoglio può essere progettato con un tracciatore integrato?
Sì. Molti produttori OEM offrono ora slot personalizzati per AirTag di Apple o tracciatori Tile. Questa è una tendenza crescente in portafogli per uomini fantastici e stili premium di portafogli per donne con carte di credito—e affronta direttamente il problema del “portafoglio perso” permettendo il recupero prima che tu faccia la prima chiamata per annullare.
—
Guida alla decisione
Scegli una borsa in metallo sottile se: il tuo cliente porta 5–7 carte, privilegia la sicurezza RFID e vuole una borsa che si adatta in una tasca frontale senza ingombrare.
Scegli una borsa in pelle con fodera RFID se: il tuo cliente apprezza l’estetica classica, porta più di 7 carte o desidera una borsa che invecchia con eleganza.
Scegli una borsa con una tasca per tracciatori se: il tuo cliente è propenso a perdere oggetti e vuole una borsa recuperabile invece che sostituibile.
Scegli una borsa per donne con chiusura sicura se: il tuo cliente porta la borsa in una borsa e ha bisogno di protezione contro gli oggetti che scivolano fuori senza essere notati.
—
Stai cercando di lanciare una linea di borse personalizzate che affronta reali problemi dei consumatori—sicurezza RFID, conservazione delle carte e design sottile? Il nostro team di ingegneri è pronto a discutere le tue specifiche. Ottieni un preventivo entro 24 ore e inizia il tuo progetto OEM oggi stesso.
Ottieni un Preventivo Gratuito
—
Riferimenti
[1] Federal Trade Commission. “Fair Credit Billing Act.” https://www.ftc.gov/legal-library/browse/statutes/fair-credit-billing-act
[2] Consumer Financial Protection Bureau. “What should I do if my debit card is lost or stolen?” https://www.consumerfinance.gov/ask-cfpb/what-should-i-do-if-my-debit-card-is-lost-or-stolen-en-1011/
[3] American Association of Motor Vehicle Administrators. “Driver’s License Replacement by State.” https://www.aamva.org/
[4] U.S. Department of State. “Passport Lost or Stolen.” https://travel.state.gov/content/travel/en/passports/have-passport/lost-stolen.html
[5] Federal Trade Commission. “Place a Fraud Alert on Your Credit Report.” https://www.ftc.gov/consumer-alerts/2022/09/free-credit-freezes-are-still-free
[6] Federal Trade Commission. “Consumer Sentinel Network Data Book 2023.” https://www.ftc.gov/reports/consumer-sentinel-network-data-book-2023
[7] Journal of Physical Therapy Science. “Effect of a thick wallet on the lumbar spine.” https://www.ncbi.nlm.nih.gov/pmc/articles/PMC4316531/
[8] IEEE Symposium on Security and Privacy. “Relay Attacks on RFID-Based Contactless Payment Systems.” https://ieeexplore.ieee.org/document/6234410