16 min read
Que faire si vous perdez votre portefeuille — Liste de vérification complète pour récupérer
Le moment où votre main tapote une poche vide, le cerveau fait une chose étrange. Il refuse d’accepter les preuves. Vous vérifiez l’autre poche. Le manteau. La voiture. Le dernier endroit où vous avez été assis. Puis la réalité s’installe — et avec elle, l’inventaire mental de tout ce qui se trouvait dans ce rectangle en cuir : cartes, argent, identités, peut-être une photo qui avait plus de valeur que toutes les billets à l’intérieur.
Voici ce que vous devez savoir : les 48 heures suivantes déterminent combien cela vous coûtera — financièrement et administrativement. Pas la semaine suivante. Pas « quand vous en aurez le temps ». Les premières quinze minutes sont les plus importantes, car c’est à ce moment que les transactions non autorisées sont le plus probablement survenues.
Ce guide vous guide à travers une séquence de récupération en cinq étapes : geler, signaler, protéger, remplacer et prévenir. Chaque étape est ordonnée par urgence, pas par commodité. Suivez-la dans l’ordre, et vous limiterez les dégâts. Omettez des étapes, et vous jouez avec votre score de crédit et votre identité.
—
Étape 1 — Geler vos cartes immédiatement (les premières 15 minutes)
Votre première appel est à votre banque et à vos émetteurs de cartes de crédit. Pas la police. Pas votre conjoint. Les banques.
Trouvez les numéros de service client 24/7 même sans votre portefeuille. La route la plus facile : ouvrez votre application bancaire — la plupart ont une fonction « carte perdue » ou « blocage temporaire » intégrée. Si vous n’avez pas l’application, consultez votre dernier relevé ou le site web de l’émetteur. Mémorisez ceci : le numéro au dos de la carte n’est pas la seule façon de les contacter.
Voici la distinction critique : geler versus annuler.
Un gel (parfois appelé « blocage temporaire ») arrête les nouvelles transactions tout en maintenant le compte ouvert. Si vous retrouvez le portefeuille demain — disons qu’il est tombé entre le siège de la voiture et le tableau de bord — vous pouvez le dégeler et continuer à l’utiliser. Une annulation termine la carte de manière permanente et exige un réapprovisionnement avec un nouveau numéro.
Le bon choix dépend du contexte. Le portefeuille a-t-il été perdu ou volé ? Le vol suggère que la carte est entre les mains de quelqu’un — annulez-la. Une perte dans une zone peu fréquentée (une piste de randonnée, votre propre maison) pourrait justifier un gel en premier.
Les limites de responsabilité varient selon le type de carte. Selon la loi fédérale américaine (la Fair Credit Billing Act), votre responsabilité maximale pour des frais de carte de crédit non autorisés est de 50 $ — et la plupart des grands émetteurs (Visa, Mastercard, Amex) offrent une responsabilité de 0 $ comme politique standard [1]. Les cartes de débit sont plus risquées : signalez dans les deux jours ouvrables pour limiter la responsabilité à 50 $. Attendez plus longtemps, et la responsabilité peut grimper à 500 $. Après 60 jours, vous pourriez être responsable de tout [2].
Les détaillants qui vendent des portefeuilles de carte de crédit pour femmes et des styles masculins devraient noter ce modèle : les consommateurs qui portent moins de cartes signalent des temps de récupération plus rapides car il y a moins de cartes à geler. Un portefeuille avec six cartes prend six appels téléphoniques. Un monstre avec quinze cartes prend quinze.
Que faire des portefeuilles mobiles et des cartes numériques ?
Si votre téléphone est toujours avec vous, les cartes Apple Pay et Google Pay peuvent être suspendues à distance. Dans l’application Wallet, sélectionnez la carte et basculez sur « suspendre ». Cela est instantané et réversible.
Les portefeuilles numériques sont statistiquement plus sûrs que les cartes physiques. La tokenisation signifie que le commerçant ne voit jamais votre numéro de carte réel — uniquement un code dynamique à usage unique. Si un voleur accédait à votre téléphone, il aurait toujours besoin de votre Face ID ou de votre code d’accès pour autoriser un paiement.
Comment suivre vos cartes si vous avez un portefeuille intelligent
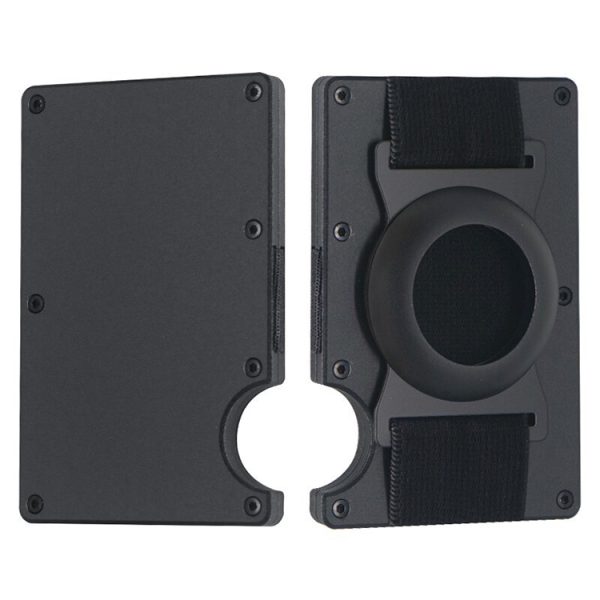
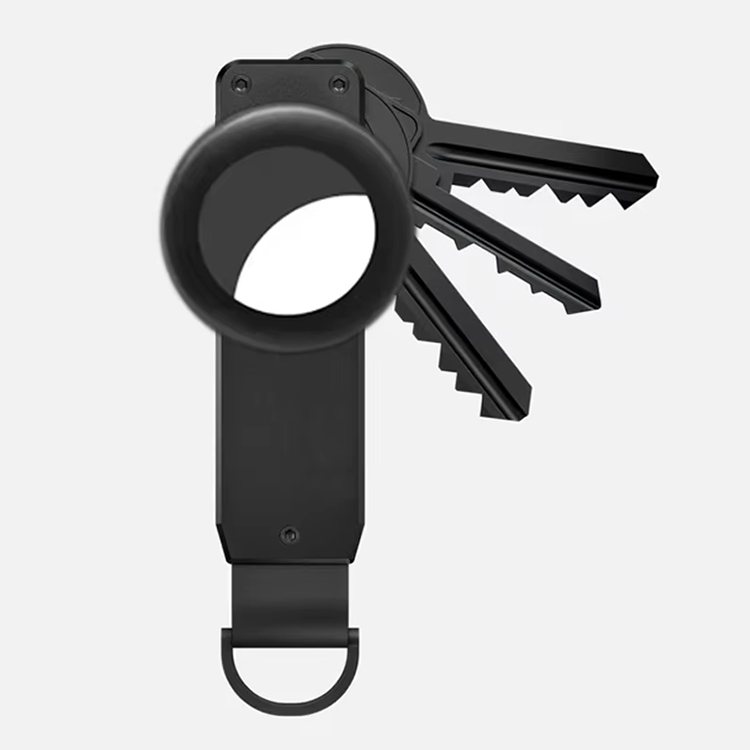
Les traceurs Bluetooth (Apple AirTag, Tile) ont changé la donne. Si votre portefeuille a un emplacement pour un traceur — beaucoup de designs modernes en ont — vous pouvez le localiser via l’application Find My ou le réseau Tile avant même de faire un seul appel de blocage.
La limite : les traceurs ne fonctionnent que lorsque le portefeuille est dans la portée Bluetooth (environ 30 à 100 pieds). Un portefeuille perdu dans un parking peut être trouvé. Un portefeuille volé et jeté dans une rivière ? Le traceur vous donne une localisation, mais pas une récupération.
C’est le moment de penser à la prévention — un sujet sur lequel nous reviendrons à l’Étape 5.
—
Étape 2 — Signaler les documents et identités perdues aux bonnes agences
Les cartes sont gelées. Maintenant, le travail administratif commence.
Permis de conduire : Contactez le DMV ou le DPS de votre État. La plupart des États permettent un remplacement en ligne, qui coûte généralement entre 25 $ et 35 $ et arrive en 7 à 10 jours ouvrables [3]. Certains États offrent des permis temporaires le même jour dans les bureaux physiques. Vous aurez besoin d’une preuve d’identité (passeport, certificat de naissance) et éventuellement d’une preuve d’adresse.
Passeport : Signalez la perte au Département d’État des États-Unis. Si vous voyagez bientôt, un service accéléré est disponible pour un supplément — actuellement environ 60 $ en plus du coût standard de renouvellement de 130 $. Le traitement prend 2 à 3 semaines pour l’accéléré, 6 à 8 semaines pour le standard [4].
Carte de sécurité sociale : Voici un fait contre-intuitif : vous avez rarement besoin d’un remplacement. Le numéro lui-même est ce qui compte, pas la carte physique. Si votre numéro de sécurité sociale était dans le portefeuille, concentrez-vous sur la protection contre le vol d’identité (Étape 3) plutôt que sur le remplacement de la carte. Si vous avez besoin d’une nouvelle carte, la SSA propose des demandes en ligne gratuites via votre compte « my Social Security ».
Carte d’assurance maladie : Appelez votre assureur. La plupart émettent une preuve instantanée de couverture numérique pendant que la carte physique est envoyée.
Une note pour les lecteurs B2B : les fabricants qui produisent des portefeuilles masculins incroyables avec des fenêtres dédiées aux identités devraient comprendre le compromis. Une fenêtre d’identité claire offre de la commodité — vous pouvez montrer votre permis sans le retirer. Mais elle rend aussi l’identité plus visible aux voleurs opportunistes qui aperçoivent un portefeuille sortant d’une poche arrière. Certains designs sécurisés éliminent entièrement ou minimisent les fenêtres d’identité.
Devriez-vous déclarer l’incident à la police ?
Si le portefeuille a été volé — et non simplement perdu — déclarez-le. Cela crée une trace écrite qui vous aidera à :
-
Protéger votre identité (les agences de crédit peuvent l’exiger)
-
Présenter une demande d’assurance (certaines polices couvrent l’argent ou les cartes volées)
-
Contester les frais frauduleux (certains banques demandent un numéro de dossier)
La déclaration prend 15 à 20 minutes. Faites-la le même jour si possible.
Comment remplacer votre permis de conduire en ligne
Si votre État permet le remplacement en ligne (la plupart le font), le processus prend environ cinq minutes :
-
Visitez le site web du DMV de votre État
-
Cliquez sur « Remplacer un permis perdu »
-
Vérifiez votre identité (généralement avec le numéro de sécurité sociale et la date de naissance)
-
Payez la taxe
-
Attendez 7 à 10 jours ouvrables
Certains États proposent un permis numérique via une application mobile en tant que mesure provisoire. Le Californie, l’Arizona et le Colorado font partie des leaders dans ce domaine.
—
Étape 3 — Protéger votre identité et votre score de crédit
Voici la vérité peu confortable : bloquer vos cartes arrête le saignement, mais le vol d’identité est une menace plus lente et plus discrète. Un voleur qui a votre permis de conduire et votre numéro de sécurité sociale peut ouvrir de nouveaux comptes à votre nom — des cartes de crédit, des prêts, même des comptes d’utilité. Cela peut rester inaperçu pendant des mois.
Deux outils existent pour empêcher cela : les alertes de fraude et les blocages de crédit.
Une alerte de fraude est un avertissement placé sur votre dossier de crédit qui oblige les prêteurs à vérifier votre identité avant d’accorder un crédit. C’est gratuit, dure un an (renouvelable), et il suffit de le placer auprès de l’un des trois grands bureaux — Equifax, Experian ou TransUnion — qui le partagent avec les autres [5].
Un blocage de crédit est plus fort : il bloque l’accès à votre rapport de crédit, empêchant ainsi l’ouverture de nouveaux comptes. C’est également gratuit et prend environ 15 minutes par bureau. L’inconvénient : vous devez lever le blocage avant d’appliquer à tout nouveau crédit vous-même, ce qui ajoute une étape aux demandes légitimes.
Lequel devriez-vous choisir ? Si votre portefeuille ne contenait que des cartes et de l’argent (pas de numéro de sécurité sociale), une alerte de fraude suffit. Si votre numéro de sécurité sociale était dans le portefeuille — ou si votre identité et votre date de naissance étaient visibles — un blocage est la meilleure option.
Surveillez vos rapports de crédit pendant au moins 12 mois après l’incident. La plupart des activités frauduleuses apparaissent dans les 90 jours, mais certaines stratégies prennent plus de temps à apparaître. Des outils gratuits comme Credit Karma et AnnualCreditReport.com (qui propose un rapport gratuit par bureau par an) sont suffisants à cet égard.
À faire si vous soupçonnez un vol d’identité
Si vous remarquez des comptes ou des frais inconnus :
-
Déclarez l’incident sur IdentityTheft.gov
-
Placez une alerte de fraude prolongée (7 ans) sur votre dossier de crédit
-
Contactez directement le créancier frauduleux pour contester le compte
-
Conservez un registre de toutes les communications — vous en aurez besoin pour le plan de récupération
Combien de temps devriez-vous surveiller vos comptes ?
La recommandation standard de l’industrie est de 12 mois. Les données de la FTC montrent que 90 % des cas de vol d’identité sont détectés dans la première année, mais une minorité significative apparaissent plus tard — souvent lorsque l’agence de recouvrement contacte la victime concernant un compte qu’elle n’a jamais ouvert [6].
—
Étape 4 — Remplacer votre portefeuille et reconstruire votre système de transport
Vos cartes sont bloquées, vos identités sont en cours de remplacement, votre crédit est protégé. Maintenant vient la partie réfléchie : qu’y avait-il vraiment dans ce portefeuille, et aviez-vous besoin de quoi que ce soit de cela ?
Faites une liste de tout ce que vous avez perdu. Soyez honnête sur ce qui était essentiel par rapport à ce qui n’était que… là. La carte de fidélité de la boutique d’occasion. Le reçu de trois mois plus tôt. La photo qui est en fait sauvegardée sur votre téléphone.
Cette inventaire sert à deux fins : il vous aide à remplacer (vous savez ce à quoi réordonner), et il force un examen de votre système de transport.
Voici une observation peu confortable d’une personne qui a vu des milliers de portefeuilles : la plupart des gens transportent 8 à 12 cartes mais n’utilisent que 3 à 4 régulièrement. Le reste est un poids mort — littéralement. Un portefeuille épais dans une poche arrière crée une assise inégale, ce que les chercheurs lient à des douleurs lombaires et des problèmes de posture [7]. Cela augmente également le risque de perte : les portefeuilles volumineux sont plus susceptibles de tomber des poches peu profondes ou d’être laissés sur les comptoirs.
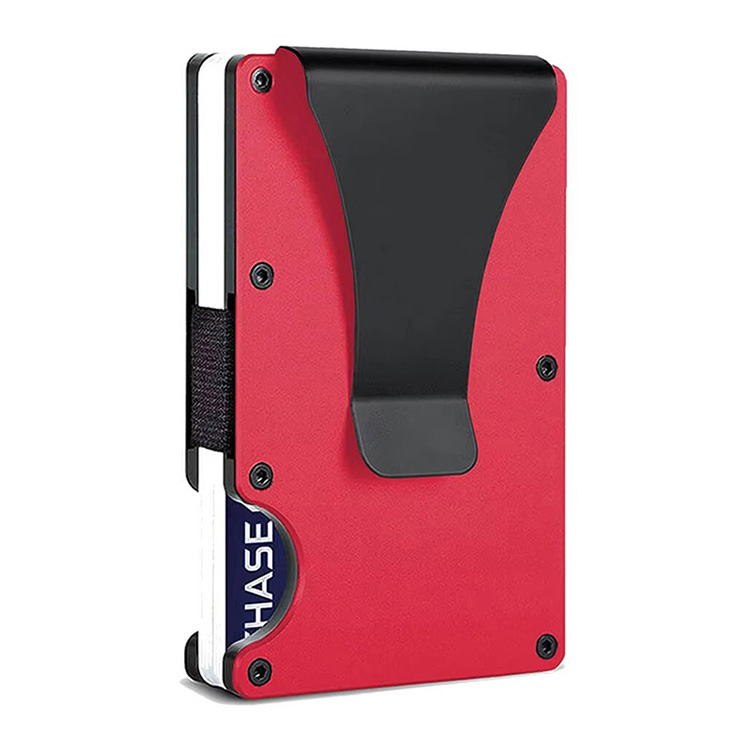
La solution moderne est un portefeuille mince conçu autour d’une capacité de 5 à 7 cartes : une carte de débit, une carte de crédit, votre pièce d’identité, votre carte d’assurance et une carte de secours. C’est le point idéal qui équilibre l’utilité et la sécurité.
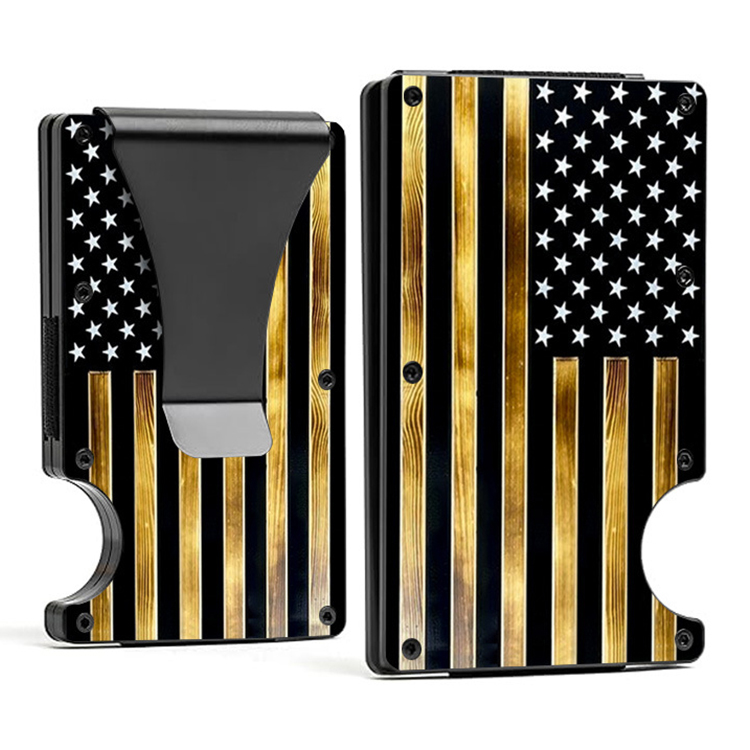
Pour le marché masculin, les portefeuilles pour hommes incroyables dans cette catégorie ont souvent des profils adaptés aux poches avant — des cadres fins en aluminium ou en fibre de carbone qui contiennent 6 à 8 cartes sans le volume d’un traditionnel portefeuille à rabat. Pour le marché féminin, les portefeuilles à cartes pour femmes ont souvent des designs qui intègrent des emplacements pour les cartes avec une poche pour les pièces ou une fenêtre amovible pour l’identité, reconnaissant que les portefeuilles des femmes vivent dans les sacs plutôt que dans les poches et nécessitent une logique d’organisation différente.
Quelles fonctionnalités réduisent le risque de perte ?
Trois caractéristiques de conception influencent directement la prévention des pertes :
-
Matières bloquant les RFID (métal, fibre de carbone ou cuir doublé pour les RFID) empêchent le vol électronique – une véritable menace dans les systèmes de transport bondés et les zones touristiques. Un lecteur RFID peut déclencher des terminaux de paiement sans contact à plus de 10 pieds de distance, et un voleur peut « taper » votre portefeuille sans même vous toucher [8].
-
Profils minces réduisent la chance que le portefeuille glisse hors d’une poche. Physique : un objet fin a plus de frottement contre le tissu qu’un objet épais, ce qui le rend moins susceptible de glisser.
-
Revêtements intérieurs colorés rendent les portefeuilles plus faciles à repérer dans un sac sombre – un détail petit mais pratique qui empêche la panique « je ne peux pas le trouver » qui est distincte de la perte réelle.
Comment créer un système de secours « Go Bag »
C’est l’outil de prévention le moins valorisé : créez une copie numérique du contenu de votre portefeuille.
Photographiez les deux côtés de chaque carte que vous portez (masquez le CVV). Stockez ces photos dans un dossier cloud chiffré. Si vous perdez votre portefeuille, vous avez un accès immédiat aux numéros de carte, aux dates d’expiration et aux numéros de services clients 24/7 imprimés à l’arrière. Cela transforme un appel téléphonique de récupération d’une durée de 30 minutes en un appel de 5 minutes.
Gardez une carte de secours physique – une carte de crédit que vous n’utilisez pas régulièrement – à la maison ou dans votre tiroir de bureau. Elle ne vous aidera pas à payer votre déjeuner le jour où vous perdez votre portefeuille, mais elle empêche le problème « je ne peux pas acheter des courses jusqu’à ce que la nouvelle carte arrive ».
—
Étape 5 — Prévention : Ce que les acheteurs devraient rechercher dans la conception des portefeuilles
Nous changeons maintenant de perspective. Si vous êtes un revendeur, un grossiste ou un propriétaire de marque lisant ceci, vous n’êtes pas seulement un consommateur – vous êtes un acheteur. Et le portefeuille que vous stockez peut résoudre les problèmes de vos clients ou les aggraver.
Voici ce que disent les données de fabrication sur la conception des portefeuilles et la prévention des pertes :
Le blocage RFID n’est pas un gadget marketing – mais il n’est pas non plus uniforme. Les systèmes de paiement sans contact fonctionnent à 13,56 MHz (bande HF). Un portefeuille qui prétend offrir une protection RFID doit efficacement bloquer cette fréquence. Les portefeuilles en métal (aluminium, titane) offrent un blindage naturel car le corps métallique agit comme une cage de Faraday. Les portefeuilles en cuir et en plastique nécessitent un revêtement distinct pour le blocage RFID, et la qualité varie considérablement selon le fabricant. Un revêtement peu coûteux qui ne recouvre que les emplacements des cartes – et non les bords – peut laisser des lacunes qui permettent aux signaux de passer [8].
La retenue des cartes est une fonction de précision, pas seulement de matériau. Un portefeuille qui retient trop faiblement les cartes risque de les faire glisser. Trop serré, et les cartes sont difficiles à retirer – ce qui agace les clients quotidiennement. L’industrie utilise une norme pour la tension des emplacements de cartes mesurée en « force d’éjection de carte » – la quantité de force nécessaire pour retirer une carte. Les fabricants de qualité testent cela sur des milliers de cycles pour assurer une retenue constante tout au long de la durée de vie du portefeuille.
Les compromis entre les matériaux comptent. L’aluminium usiné par CNC offre une excellente durabilité et une protection RFID naturelle, mais il est plus lourd que le plastique. Le titane est plus léger et plus résistant, mais coûte beaucoup plus cher. Le cuir de première qualité développe une belle patine, mais nécessite un revêtement RFID et est moins résistant à l’eau. Il n’y a pas de matériau parfait – seulement le bon compromis pour votre client cible.
C’est ici qu’une insight imparfaite vaut la peine d’être énoncée clairement : les portefeuilles en métal ne sont pas automatiquement meilleurs que ceux en cuir. Ils offrent une protection RFID supérieure et une durabilité, mais peuvent rayer les cartes, ajouter du poids et sentir le froid en hiver. Pour un client qui valorise la chaleur et la tradition, un portefeuille en cuir bien fait avec un revêtement RFID de qualité est le meilleur choix. La bonne réponse dépend de l’utilisateur, pas du tableau technique.
Blocage RFID : Comment ça marche et pourquoi ça compte
Le blocage RFID fonctionne grâce à un blindage électromagnétique. Le matériau du portefeuille – ou un revêtement intégré – crée une barrière qui absorbe ou réfléchit les ondes radio à certaines fréquences. Pour les cartes de paiement sans contact fonctionnant à 13,56 MHz, une couche conductrice continue (métal ou fibre de carbone) bloque le signal.
Tous les « portefeuilles RFID » ne sont pas égaux. L’efficacité du blindage dépend de :
-
Épaisseur du matériau (métal plus épais = meilleur blindage)
-
Zone de couverture (couvre-t-il tous les emplacements de cartes ? les bords ?)
-
Continuité (y a-t-il des lacunes ou des coutures dans la couche métallique ?)
Les portefeuilles économiques peuvent utiliser une fine peinture métallique qui s’use avec le temps. Les fabricants de qualité testent l’efficacité du blindage en utilisant une méthode de test standardisée qui mesure l’atténuation du signal en décibels (dB). Un portefeuille qui réduit la force du signal de 30 dB ou plus est considéré comme efficace pour l’utilisation par les consommateurs.
Mince vs. Bifold : Quelle conception est plus sûre ?
Les données – et le bon sens – favorisent les conceptions minces pour la prévention des pertes. Un portefeuille fin (moins de 15 mm d’épaisseur) est moins susceptible de tomber d’une poche, moins susceptible d’être laissé sur un comptoir, et moins susceptible d’être perdu en étant tiré. C’est pourquoi les designs minimalistes ont dominé le marché des portefeuilles de luxe au cours des dix dernières années.
Pour les portefeuilles féminins, l’équation change. Puisque les femmes portent généralement leurs portefeuilles dans des sacs plutôt que dans des poches, le risque de perte vient d’un mode de défaillance différent : ne pas remarquer le portefeuille glisser hors d’un sac dézippé. Les conceptions avec des fermetures sécurisées (zip, boutons de fermeture, languettes magnétiques) et des revêtements intérieurs colorés y répondent directement. C’est pourquoi les acheteurs de portefeuilles de carte de crédit pour femmes devraient prioriser la sécurité des fermetures plutôt que la finesse – le contexte d’utilisation compte plus que les dimensions brutes.
—
Comment l’industrie de la fabrication de portefeuilles répond à ces normes
En tant que fabricant, notre approche de ces défis de conception est façonnée par 14 ans d’expérience de production. Lorsqu’une marque nous contacte avec une idée pour un portefeuille à blocage RFID ou un portefeuille à carte mince, nous ne coupons pas simplement le métal et cousons le cuir. Nous concevons en tenant compte des modes de défaillance du monde réel décrits ci-dessus.
Prenons le maintien des cartes. Un portefeuille générique provenant d’une usine de production en masse pourrait utiliser une largeur de fente universelle. Notre usinage CNC in-house nous permet de maintenir des tolérances de ±0,1 mm sur les fentes des cartes — ce qui signifie que les cartes s’insèrent facilement sans être difficiles à retirer. Nous testons la force d’éjection sur chaque lot, insérant et retirant des cartes 10 000 fois pour vérifier que les fentes ne s’élargissent pas au fil du temps.
C’est la différence entre un portefeuille qui fonctionne le premier jour et un portefeuille qui fonctionne encore le millième jour.
Pour la protection RFID, nous proposons plusieurs approches selon le matériau : les corps en aluminium et en titane offrent une protection naturelle, tandis que les portefeuilles en cuir et en plastique peuvent être équipés d’une doublure RFID complète que nous vérifions pour son efficacité de protection à 13,56 MHz avant l’expédition.
Options de personnalisation pour votre marque
Si vous lancez une gamme de portefeuilles, la fiche technique est l’endroit où votre marque se distingue. Voici ce que nous pouvons personnaliser :
-
Matériaux : aluminium 6061-T6, titane, acier inoxydable, cuir pleine fleur, plastique ABS/PC
-
Fonctionnalités : blocage RFID, fentes pour suiveurs AirTag/Tile, stockage de cartes en plusieurs couches, fenêtres pour pièce d’identité, poches pour pièces, clips monnaie
-
Finitions : anodisation (dizaines de couleurs), revêtement PVD, gravure laser, embossage pour la personnalisation
La tendance des fentes pour suiveurs mérite une attention particulière. Nous avons observé une augmentation de 40 % par an dans les demandes de conception de portefeuilles compatibles avec AirTag — une réponse directe au problème des portefeuilles perdus abordé dans cet article. Une fente pour suiveur intégrée est désormais une fonctionnalité premium qui résout le mode de défaillance le plus courant des portefeuilles.
Contrôle qualité et protocoles de test
Nous n’expédions pas nos produits uniquement sur la base d’une inspection visuelle. Notre contrôle qualité inclut :
-
Test de tension des fentes de carte : 10 000 cycles d’insertion/retirage par échantillon
-
Test de l’efficacité de la protection RFID : vérifié à 13,56 MHz pour chaque modèle à blocage RFID
-
Test de chute et d’impact : les cadres en métal sont laissés tomber à partir de 1,5 mètre sur du béton pour vérifier l’intégrité structurelle
-
Durabilité de la finition : tests d’abrasion et de pulvérisation de sel pour les surfaces anodisées et revêtues PVD
Ce ne sont pas des seuils arbitraires — ils correspondent aux attentes de l’industrie pour les produits de portefeuilles de qualité supérieure. Un portefeuille qui échoue aux tests de maintien des cartes est un portefeuille qui générera des retours et des avis négatifs.
Comment commencer votre projet OEM
Le processus est simple : consultation de conception → prototypage → échantillonnage → production en masse. Nous vous fournissons un devis dans les 24 heures suivant la réception de vos spécifications, et notre MOQ flexible nous permet de soutenir à la fois les startups testant le marché et les marques établies qui souhaitent élargir leur production.
Si vous évaluez des fabricants, posez trois questions : Quelles sont vos tolérances de fente ? Comment vérifiez-vous l’efficacité de la protection RFID ? Quel est votre taux de défaut pour la finition en métal ? Les réponses distinguent les usines qui comprennent l’ingénierie des portefeuilles de celles qui ne font que frapper le métal.
—
Questions fréquemment posées
Combien de temps faut-il pour remplacer un permis de conduire perdu ?
En général, 7 à 10 jours ouvrables pour un remplacement par courrier. De nombreux États proposent des options accélérées en ligne, et certains offrent des permis temporaires le même jour dans les bureaux de DMV physiques. Le coût varie entre 25 et 35 dollars selon l’État [3].
Puis-je obtenir mon argent de retour si mon portefeuille est volé et utilisé ?
Selon la loi fédérale américaine, la responsabilité des cartes de crédit est limitée à 50 dollars, et la plupart des émetteurs proposent une responsabilité de 0 dollars. Les cartes de débit comportent un risque plus élevé : signalez dans les 2 jours pour limiter la responsabilité à 50 dollars ; après 2 jours, la responsabilité peut augmenter jusqu’à 500 dollars ; après 60 jours, vous pouvez être responsable de toutes les charges non autorisées [2].
Les portefeuilles à blocage RFID fonctionnent-ils vraiment ?
Oui, lorsqu’ils sont correctement construits. Cherchez des portefeuilles avec une couche métallique continue ou une doublure à blocage RFID qui recouvre toutes les fentes de cartes et les bords. Les tests doivent vérifier la protection à 13,56 MHz — la fréquence utilisée pour les paiements sans contact. Un portefeuille qui réduit l’intensité du signal de 30 dB ou plus est considéré comme efficace [8].
Quels matériaux sont les meilleurs pour un portefeuille durable ?
L’aluminium et le titane usinés CNC offrent le meilleur rapport poids/résistance et une protection RFID naturelle. Le cuir pleine fleur offre une durabilité et un vieillissement naturel, mais nécessite une doublure RFID supplémentaire. Le plastique est économique mais moins durable. Le bon choix dépend des priorités de votre client cible.
Combien de cartes devrais-je porter pour minimiser les risques ?
Les experts de l’industrie recommandent de ne porter qu’un maximum de 5 à 7 cartes : une carte de débit, une carte de crédit, votre pièce d’identité, votre assurance et une carte de secours. Les portefeuilles minces sont conçus autour de ce nombre pour réduire le volume et le risque de perte. Chaque carte supplémentaire augmente la charge administrative si le portefeuille est perdu.
Peut-on concevoir un portefeuille avec un suiveur intégré ?
Oui. De nombreux fabricants OEM proposent désormais des fentes personnalisées pour les AirTag d’Apple ou les suiveurs Tile. C’est une tendance croissante dans les portefeuilles pour hommes incroyables et les styles de portefeuilles à cartes de crédit pour femmes de luxe — et cela répond directement au problème des portefeuilles perdus en permettant la récupération avant même le premier appel de réclamation.
—
Guide de prise de décision
Choisissez un portefeuille en métal fin si : votre client utilise 5 à 7 cartes, privilégie la sécurité RFID et souhaite un portefeuille qui s’insère dans une poche avant sans encombrement.
Choisissez un portefeuille en cuir avec revêtement RFID si : votre client apprécie l’esthétique classique, utilise plus de 7 cartes ou souhaite un portefeuille qui vieillit avec élégance.
Choisissez un portefeuille avec une fente pour traceur si : votre client a tendance à perdre des objets et souhaite un portefeuille récupérable plutôt qu’un portefeuille à remplacer.
Choisissez un portefeuille pour femme avec fermeture sécurisée si : votre client utilise son portefeuille dans un sac et a besoin de protection contre les objets qui glissent hors sans être remarqués.
—
Vous souhaitez lancer une gamme de portefeuilles personnalisés qui répondent à des problèmes réels des consommateurs — la sécurité RFID, la retenue des cartes et la conception fine ? Notre équipe d’ingénierie est prête à discuter de vos spécifications. Obtenez un devis dans les 24 heures et commencez votre projet OEM dès maintenant.
—
Références
[1] Federal Trade Commission. « Fair Credit Billing Act. » https://www.ftc.gov/legal-library/browse/statutes/fair-credit-billing-act
[2] Consumer Financial Protection Bureau. « What should I do if my debit card is lost or stolen? » https://www.consumerfinance.gov/ask-cfpb/what-should-i-do-if-my-debit-card-is-lost-or-stolen-en-1011/
[3] American Association of Motor Vehicle Administrators. « Driver’s License Replacement by State. » https://www.aamva.org/
[4] U.S. Department of State. « Passport Lost or Stolen. » https://travel.state.gov/content/travel/en/passports/have-passport/lost-stolen.html
[5] Federal Trade Commission. « Place a Fraud Alert on Your Credit Report. » https://www.ftc.gov/consumer-alerts/2022/09/free-credit-freezes-are-still-free
[6] Federal Trade Commission. « Consumer Sentinel Network Data Book 2023. » https://www.ftc.gov/reports/consumer-sentinel-network-data-book-2023
[7] Journal of Physical Therapy Science. « Effect of a thick wallet on the lumbar spine. » https://www.ncbi.nlm.nih.gov/pmc/articles/PMC4316531/
[8] IEEE Symposium on Security and Privacy. « Relay Attacks on RFID-Based Contactless Payment Systems. » https://ieeexplore.ieee.org/document/6234410