16 min de leitura
O que Fazer Quando Perde Seu Carteira — Uma Lista de Verificação de Recuperação Completa
Quando a sua mão toca em um bolso vazio, o cérebro faz uma coisa estranha. Recusa-se a aceitar a evidência. Você verifica o outro bolso. O casaco. O carro. O último lugar onde você sentou. Então, a realidade se instala — e com ela, o inventário mental de tudo que estava naquela retângulo de couro: cartões, dinheiro, documentos de identidade, talvez uma foto que tinha mais valor do que qualquer nota dentro.
Aqui está o que você precisa saber: os próximos 48 horas determinam quanto isso vai custar a você — financeiramente e administrativamente. Não a próxima semana. Não “quando você tiver tempo”. Os primeiros quinze minutos são os mais importantes, pois é quando as transações não autorizadas são mais prováveis de ocorrer.
Este guia passa por uma sequência de cinco passos de recuperação: congelar, relatar, proteger, substituir e prevenir. Cada passo é ordenado pela urgência, não pela conveniência. Siga na sequência e você limitará o dano. Pule passos e você está jogando com seu score de crédito e sua identidade.
—
Passo 1 — Congele Seus Cartões Imediatamente (Os Primeiros 15 Minutos)
Sua primeira chamada deve ser para o seu banco e para os emitentes dos cartões de crédito. Não para a polícia. Não para o seu cônjuge. Para os bancos.
Encontre os números de serviço ao cliente 24/7, mesmo sem a sua carteira. A maneira mais fácil: abra seu aplicativo bancário—a maioria deles tem uma função “cartão perdido” ou “bloqueio temporário”. Se você não tiver o aplicativo, verifique sua última fatura ou o site do emitente. Lembre-se disso: o número no verso do cartão não é a única maneira de entrar em contato com eles.
Aqui está a distinção crucial: congelar versus cancelar.
Um congelamento (às vezes chamado de “bloqueio temporário”) para novos transações, mantendo a conta aberta. Se você encontrar a carteira amanhã—digamos, ela escorregou entre o assento do carro e o painel central—you pode descongelá-la e continuar usando o cartão. Um cancelamento termina o cartão permanentemente e requer a emissão de um novo número.
A escolha correta depende do contexto. O porta-moedas foi perdido ou roubado? O roubo sugere que o cartão está nas mãos de alguém—cancele-o. Uma perda em uma área de baixa circulação (um trilho de caminhada, sua própria casa) pode justificar um congelamento primeiro.
Os limites de responsabilidade diferem conforme o tipo de cartão. Sob a lei federal dos EUA (a Lei de Faturamento Justo de Crédito), sua responsabilidade máxima por cargas não autorizadas de cartão de crédito é de $50—e a maioria dos grandes emitentes (Visa, Mastercard, Amex) oferece $0 de responsabilidade como política padrão [1]. Os cartões de débito são mais arriscados: relate-se dentro de dois dias úteis para limitar a responsabilidade a $50. Aguarde mais tempo, e a responsabilidade pode saltar para $500. Após 60 dias, você pode ser responsável por tudo [2].
Os varejistas que vendem carteiras de cartão de crédito femininas e estilos para homens devem notar esse padrão: os consumidores que carregam menos cartões relatam tempos de recuperação mais rápidos porque há menos para congelar. Uma carteira de seis cartões leva seis ligações. Uma carteira monstro de quinze cartões leva quinze.
O que acontece com as Carteiras Móveis e os Cartões Digitais?
Se seu telefone ainda estiver com você, os cartões Apple Pay e Google Pay podem ser pausados remotamente. No aplicativo Wallet, selecione o cartão e ative “Suspender”. Isso é instantâneo e reversível.
As carteiras digitais são, de qualquer maneira, estatisticamente mais seguras que os cartões físicos. Tokenização significa que o comerciante nunca vê o número real do seu cartão—apenas um código dinâmico de uso único. Se um ladrão de alguma forma acessar seu telefone, eles ainda precisarão do seu Face ID ou código de acesso para autorizar um pagamento.
Como Rastrear Seus Cartões Se Você Tem um Carteira Inteligente
Os rastreadores Bluetooth (Apple AirTag, Tile) mudaram o jogo. Se sua carteira tiver um slot para rastreador—muitos designs modernos têm—you pode localizá-la via o aplicativo Find My ou a rede Tile antes de fazer uma única chamada de cancelamento.
A pegada: os rastreadores só ajudam quando a carteira está dentro do alcance Bluetooth (aproximadamente 30–100 pés). Uma carteira perdida em um estacionamento pode ser encontrada. Uma carteira roubada e jogada em um rio? O rastreador lhe dá uma localização, mas não uma recuperação.
É o momento de pensar em prevenção—um tema ao qual retornaremos no Passo 5.
—
Passo 2 — Relatar IDs e Documentos Perdidos às Agências Apropriadas
Os cartões estão congelados. Agora começa a papelada.
Licença de Condutor: Entre em contato com o DMV ou DPS do seu estado. A maioria dos estados permite substituição online, que geralmente custa $25–$35 e chega em 7–10 dias úteis [3]. Alguns estados oferecem licenças temporárias no mesmo dia em escritórios físicos. Você precisará de prova de identidade (passaporte, certidão de nascimento) e possivelmente prova de endereço.
Passaporte: Relate a perda ao Departamento de Estado dos EUA. Se você está viajando em breve, há serviço acelerado disponível por uma taxa adicional—atualmente cerca de $60 além do custo padrão de renovação de $130. O processamento leva 2–3 semanas para acelerado, 6–8 semanas para padrão [4].
Cartão de Segurança Social: Aqui está um fato contraintuitivo: raramente é necessário um novo cartão. O número em si é o que importa, não o cartão físico. Se seu número de SSN estava na carteira, foque na proteção contra roubo de identidade (Passo 3) em vez de substituição de cartão. Se você precisar de um novo cartão, a SSA oferece aplicações online gratuitas através da sua conta “meu Seguro Social”.
Cartão de Seguro Saúde: Ligue para o seu provedor. A maioria emite imediatamente a prova digital de cobertura enquanto um cartão físico é enviado.
Uma nota para leitores B2B: fabricantes que produzem excelentes carteiras masculinas com janelas de ID dedicadas devem entender o equilíbrio. Uma janela de ID clara oferece conveniência—you pode exibir sua licença sem removê-la. Mas também torna a ID mais visível para ladrões oportunistas que veem uma carteira espiando de um bolso traseiro. Alguns designs de segurança agora minimizam ou eliminam completamente as janelas de ID.
Você Deve Filiar um Boletim de Ocorrência?
Se o porta-moedas foi roubado—não apenas perdido—fature um boletim. Ele cria um rastro de papel que ajuda com:
-
Proteção contra roubo de identidade (as agências de crédito podem exigir)
-
Reclamações de seguro (algumas apólices cobrem dinheiro ou cartões roubados)
-
Disputar cobranças fraudulentas (alguns bancos solicitam um número de caso)
O boletim leva 15–20 minutos. Faça-o no mesmo dia, se possível.
Como Substituir Sua CNH Online
Se seu estado suporta a substituição online (a maioria o faz), o processo leva cerca de cinco minutos:
-
Visite o site da DMV do seu estado
-
Clique em “Substituir Licença Perdida”
-
Verifique sua identidade (geralmente com o número de seguro social e a data de nascimento)
-
Pague a taxa
-
Aguarde 7–10 dias úteis
Alguns estados oferecem uma licença digital por meio de um aplicativo móvel como medida provisória. California, Arizona e Colorado estão entre os líderes nessa área.
—
Passo 3 — Proteja Sua Identidade e Pontuação de Crédito
Aqui está a verdade incômoda: congelar suas cartões para de frear o sangramento, mas o roubo de identidade é uma ameaça mais lenta e astuta. Um ladrão com sua carteira de motorista e número de segurança social pode abrir novas contas em seu nome — cartões de crédito, empréstimos, até contas de serviços públicos. Isso pode passar despercebido por meses.
Existem duas ferramentas para evitar isso: avisos de fraude e congelamento de crédito.
Um aviso de fraude é uma notificação colocada no seu arquivo de crédito que requer que os credores verifiquem sua identidade antes de estenderem crédito. É gratuito, dura um ano (renovável) e precisa ser colocado com um dos três principais bureaus — Equifax, Experian ou TransUnion — que compartilham com os outros [5].
Um congelamento de crédito é mais forte: ele bloqueia o acesso ao seu relatório de crédito completamente, prevenindo a abertura de novas contas. Também é gratuito e leva cerca de 15 minutos por bureau. O lado negativo: você deve levantar o congelamento antes de aplicar para qualquer novo crédito, o que adiciona uma etapa às aplicações legítimas.
Qual você deve escolher? Se sua carteira contivesse apenas cartões e dinheiro (sem número de segurança social), um aviso de fraude é suficiente. Se o número de segurança social estivesse na carteira — ou sua identidade e data de nascimento estivessem visíveis — um congelamento é a opção mais segura.
Monitore seus relatórios de crédito por pelo menos 12 meses após o incidente. A maioria das atividades fraudulentas aparece dentro de 90 dias, mas alguns esquemas demoram mais para surgir. Ferramentas gratuitas como Credit Karma e AnnualCreditReport.com (que oferece um relatório gratuito por bureau por ano) são suficientes para esse propósito.
O Que Fazer Se Suspeitar de Roubo de Identidade
Se você notar contas ou cobranças desconhecidas:
-
Arquive um relatório em IdentityTheft.gov
-
Coloque um aviso de fraude estendido (7 anos) em seu arquivo de crédito
-
Entre em contato diretamente com o credor fraudulento para contestar a conta
-
Mantenha um registro de todas as comunicações — você precisará disso para o plano de recuperação
Por Quanto Tempo Deve Monitorar Seus Contas?
A recomendação padrão da indústria é 12 meses. Os dados da FTC mostram que 90% dos casos de roubo de identidade são detectados dentro do primeiro ano, mas uma significativa minoria surgem mais tarde — muitas vezes quando uma agência de cobrança entra em contato com a vítima sobre uma conta que ela nunca abriu [6].
—
Passo 4 — Substitua Seu Carteira e Reestruture Seu Sistema de Transporte
Os cartões estão congelados, os IDs estão sendo substituídos, o crédito está protegido. Agora vem a parte reflexiva: o que realmente estava naquela carteira e você precisava de algum disso?
FAÇA uma lista de tudo o que perdeu. Seja honesto sobre o que era essencial em comparação com o que estava apenas… lá. A carteira de fidelidade da loja de segunda mão. A nota fiscal de há três meses. A foto que realmente está salva no seu telefone.
Este inventário serve dois propósitos: ajuda na substituição (você sabe o que precisa reordered), e força uma recontagem do seu sistema de transporte.
Aqui está uma observação desconfortável de alguém que viu milhares de carteiras: a maioria das pessoas carrega 8–12 cartões mas usa apenas 3–4 regularmente. O resto é peso morto — literalmente. Uma carteira grossa no bolso de trás cria uma assento desigual, o que os pesquisadores associam à dor nas costas e problemas de postura [7]. Também aumenta o risco de perda: carteiras volumosas têm mais chances de cair de bolsos profundos ou ser deixadas em mesas.
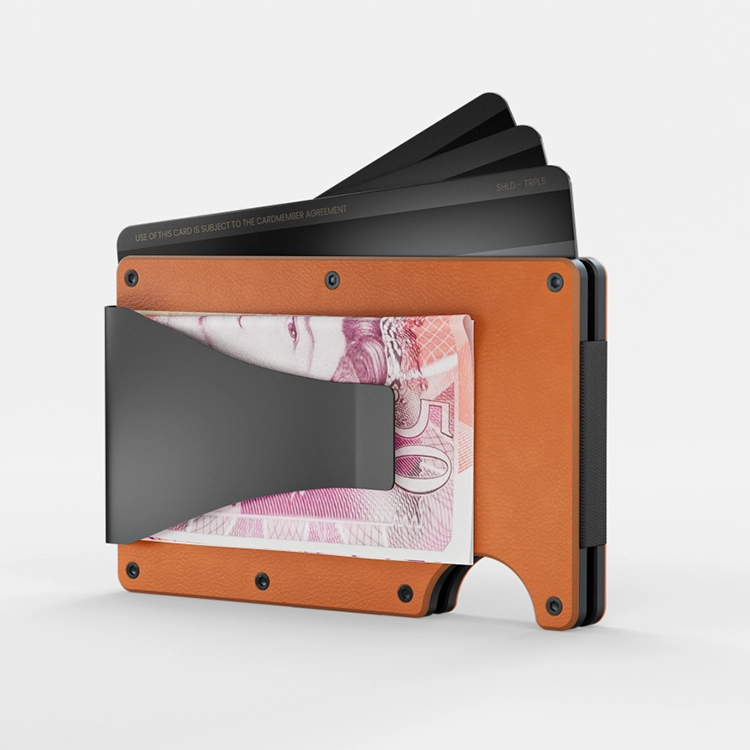
A solução moderna é uma carteira fina projetada para uma capacidade de 5–7 cartões: um débito, um crédito, sua identidade, cartão de seguro e um backup. Este é o ponto ideal que equilibrado utilidade com segurança.
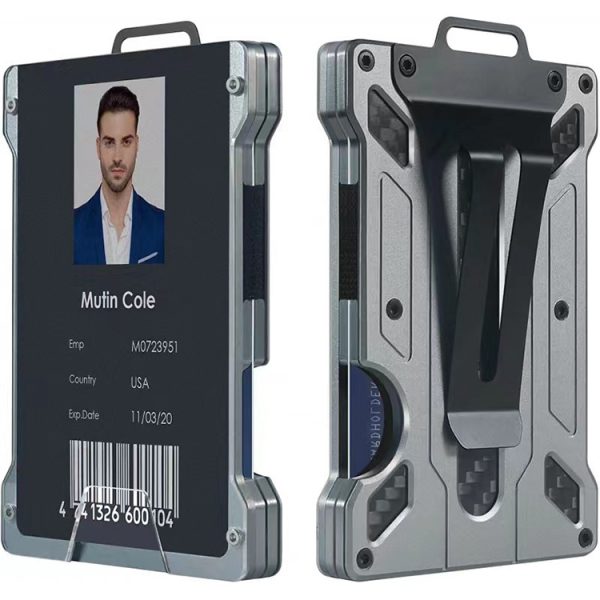
Para o mercado masculino, carteiras incríveis para homens nessa categoria geralmente apresentam perfis amigáveis para o bolso da frente — quadros de alumínio ou fibra de carbono finos que suportam 6–8 cartões sem o volume de uma carteira dobrável tradicional. Para o mercado feminino, carteiras de cartões para mulheres carregam frequentemente designs que integram gavetas para cartões com um bolso para moedas ou uma janela de ID removível, reconhecendo que as carteiras femininas vivem em bolsas em vez de bolsos e precisam de uma lógica organizacional diferente.
Quais Recursos Reduzem o Risco de Perda?
Três características de design afetam diretamente a prevenção de perdas:
-
Materiais bloqueadores de RFID (metais, fibra de carbono ou couro com forro RFID) previnem a furtividade eletrônica — uma ameaça real em sistemas de transporte lotados e áreas turísticas. Um leitor RFID pode acionar terminais de pagamento sem contato a até 10 pés de distância, e um ladrão pode “tocar” na sua carteira sem tocá-la [8].
-
Profiles finos reduzem a chance da carteira escorregar da carteira. Física: um objeto fino tem mais fricção contra o tecido do que um espesso, tornando-o menos provável que escorregue.
-
Linhagens internas brilhantes tornam as carteiras mais fáceis de encontrar em uma bolsa escura — um detalhe pequeno mas prático que previne o pânico do “não consigo encontrar” que é distinto da perda real.
Como Construir um Sistema de Backup de “Bolsa de Emergência”?
Este é o único instrumento de prevenção subestimado: crie uma cópia digital dos conteúdos da sua carteira.
Fotografe os dois lados de cada cartão que você carrega (mascare o CVV). Armazene as fotos em uma pasta de nuvem criptografada. Se você perder a sua carteira, terá acesso instantâneo aos números dos cartões, datas de validade e números de serviço ao cliente 24/7 impressos na parte de trás. Isso transforma uma chamada de recuperação de 30 minutos em uma de 5 minutos.
Mantenha um cartão de backup físico — um cartão de crédito que você não usa regularmente — em casa ou na gaveta do seu escritório. Ele não ajudará você a pagar pelo almoço no dia em que perder a carteira, mas previne o problema do “não posso comprar alimentos até que o novo cartão chegue”.
—
Passo 5 — Prevenção: O que os Compradores Devem Procurar no Design de Carteiras
Agora mudamos de perspetiva. Se você é um varejista, revendedor ou proprietário de marca lendo isso, você não é apenas um consumidor—you’re a buyer. E a carteira que você estoca pode resolver ou perpetuar os problemas dos seus clientes.
Aqui está o que os dados de fabricação dizem sobre o design de carteiras e a prevenção de perdas:
A bloqueio RFID não é um truque de marketing—mas também não é uniforme. Sistemas de pagamento sem contato operam na faixa de 13.56 MHz (HF). Uma carteira que alegue proteção RFID deve proteger essa frequência eficazmente. Carteiras metálicas ( alumínio, titânio) fornecem proteção inerente porque o corpo metálico atua como uma gaiola de Faraday. Carteiras de couro e plástico requerem um revestimento separado de bloqueio RFID, e a qualidade varia dramaticamente por fabricante. Um revestimento barato que cobre apenas os slots de cartão—mas não as bordas—pode deixar espaços que permitem que os sinais passem [8].
A retenção de cartões é uma função de precisão, não apenas de material. Uma carteira que segura cartões muito soltos corre o risco de cartões escorregarem. Muito apertada, e os cartões são difíceis de remover—frustrando os clientes diariamente. O padrão da indústria para a tensão do slot de cartão é medido em “força de ejeção de cartão”—a quantidade de força necessária para remover um cartão. Fabricantes de qualidade testam isso em milhares de ciclos para garantir uma retenção consistente ao longo da vida útil da carteira.
Os compromissos de materiais importam. O alumínio CNC-machined oferece excelente durabilidade e proteção RFID inerente, mas é mais pesado que o plástico. O titânio é mais leve e mais forte, mas custa significativamente mais. O couro de primeira qualidade desenvolve uma patina bela, mas requer um revestimento RFID e é menos resistente à água. Não há material perfeito—só o compromisso correto para o seu cliente-alvo.
É aqui que uma percepção imperfeita vale a pena ser estabelecida claramente: as carteiras metálicas não são automaticamente melhores que as de couro. Elas oferecem uma proteção RFID superior e durabilidade, mas podem riscar cartões, adicionar peso e sentir-se frias no inverno. Para um cliente que valoriza o calor e a tradição, uma carteira de couro bem feita com um revestimento RFID de qualidade é a melhor escolha. A resposta certa depende do usuário, não do folheto técnico.
Bloqueio RFID: Como Funciona e Por Que Importa
O bloqueio RFID funciona através de blindagem electromagnética. O material da carteira—or um forro embutido—cria uma barreira que absorve ou reflete ondas de rádio em frequências específicas. Para cartões de pagamento sem contato operando em 13.56 MHz, uma camada condutiva contínua (metais ou fibra de carbono) bloqueia o sinal.
Não todos os “carteiras RFID” são iguais. A eficácia da blindagem depende de:
-
Espessura do material (metais mais grossos = melhor blindagem)
-
Área de cobertura (cobre todos os slots de cartão? as bordas?)
-
Continuidade (qualquer fenda ou costura na camada metálica)
Carteiras de orçamento podem usar um spray metálico fino que desgasta ao longo do tempo. Fabricantes de qualidade testam a eficácia da blindagem usando um método de teste padronizado que mede a atenuação do sinal em decibéis (dB). Uma carteira que reduz a força do sinal em 30 dB ou mais é considerada eficaz para uso do consumidor.
Finas vs. Dobráveis: Qual Design é Mais Seguro?
Para carteiras femininas, a equação muda. Como as mulheres geralmente carregam carteiras em bolsas em vez de bolsos, o risco de perda vem de um modo de falha diferente: não notar a carteira escorregar de uma bolsa deszipada. Designs com fechamentos seguros (zipers, botões de pressão, flaps magnéticos) e forros internos brilhantes abordam isso diretamente. Por isso, os compradores de carteiras de cartões de crédito femininas devem priorizar a segurança do fechamento sobre a finura—the contexto de uso importa mais do que as dimensões brutas.
—
Como a Indústria de Fabricação de Carteiras Atende a Esses Padrões
Como fabricante, nossa abordagem para esses desafios de design é moldada por 14 anos de experiência em produção. Quando uma marca nos approaches com um conceito para uma carteira bloqueadora de RFID ou um porta-cartões fino, não é apenas cortar metal e coser couro. Engenheiramos para os modos de falha reais descritos acima.
Considerando a retenção de cartões. Uma carteira genérica de uma fábrica de produção em massa pode usar uma largura de slot única. Nossas máquinas CNC internas nos permitem manter tolerâncias de ±0.1mm nos slots de cartão, o que significa que os cartões encaixam-se apertadamente sem serem difíceis de remover. Testamos a força de ejeção em cada lote, cycling cartões em e para fora 10.000 vezes para verificar se os slots não se soltarem ao longo do tempo.
Essa é a diferença entre uma carteira que funciona no primeiro dia e uma carteira que ainda funciona no dia 1.000.
Para a proteção RFID, oferecemos várias abordagens dependendo do material: corpos de alumínio e titânio fornecem proteção intrínseca, enquanto carteiras de couro e plástico podem ser equipadas com um revestimento RFID de cobertura total que verificamos para eficácia de proteção em 13.56 MHz antes do envio.
Opções de Personalização para Sua Marca
Se você está lançando uma linha de carteiras, a folha de especificações é onde sua marca se diferencia. Aqui está o que podemos personalizar:
-
Materiais: alumínio 6061-T6, titânio, aço inoxidável, couro de primeira qualidade, plástico ABS/PC
-
Funcionalidades: bloqueio de RFID, slots para AirTag/Tile tracker, armazenamento de cartões em camadas, janelas de ID, bolsos para moedas, clipeiros para dinheiro
-
Finalização: anodização (duzias de cores), revestimento PVD, gravação a laser, estampagem para branding
A tendência de slot para rastreador merece atenção especial. Vimos um aumento de 40% ano a ano em marcas solicitando designs de carteiras compatíveis com AirTag—a resposta direta ao problema “carteira perdida” abordado neste artigo. Um slot de rastreador integrado é agora uma característica premium que resolve o modo de falha mais comum de carteira.
Controle de Qualidade e Protocolos de Teste
Não enviamos produtos com base apenas em inspeção visual. Nosso controle de qualidade inclui:
-
Teste de tensão da ranhura de cartão: 10.000 ciclos de inserção/remoção por amostra
-
Teste de eficácia de blindagem RFID: verificado em 13,56 MHz para cada modelo de bloqueio RFID
-
Teste de queda e impacto: quadros metálicos são jogados de 1,5 metros em concreto para verificar a integridade estrutural
-
Durabilidade da acabagem: testes de abrasão e jato de sal para superfícies anodizadas e revestidas com PVD
Estes não são limites arbitrários—they alinham-se com as expectativas da indústria para produtos premium de carteira. Uma carteira que falha no teste de retenção de cartões é uma carteira que gerará devoluções e avaliações negativas.
Como Iniciar Seu Projeto OEM
O processo é direto: consulta de design → protótipo → amostragem → produção em massa. Oferecemos uma cotação dentro de 24 horas após recebermos suas especificações, e nossa MOQ flexível significa que podemos apoiar tanto startups testando o mercado quanto marcas estabelecidas escalando a produção.
Se você estiver avaliando fabricantes, faça três perguntas: Quais são suas tolerâncias de ranhura? Como você verifica a blindagem RFID? Qual é sua taxa de defeitos na acabagem metálica? As respostas separam fábricas que entendem engenharia de carteira das que apenas estampam metal.
—
Perguntas Frequentes
Quanto tempo leva para substituir uma CNH perdida?
Tipicamente, 7–10 dias úteis para substituição por correio. Muitos estados oferecem opções online aceleradas, e alguns fornecem licenças temporárias no mesmo dia nas agências físicas da DMV. O custo varia de $25–$35 dependendo do estado [3].
Posso ter meu dinheiro devolvido se meu carteira for roubada e usada?
Os carteiras RFID-blocking realmente funcionam?
Sim, quando construídas corretamente. Procure carteiras com uma camada metálica contínua ou revestimento RFID-blocking que cobre todos os slots de cartões e bordas. O teste deve verificar a blindagem em 13.56 MHz—the frequência usada para pagamentos sem contato. Uma carteira que reduz a força do sinal em 30 dB ou mais é considerada eficaz [8].
Quais materiais são os melhores para um carteira durável?
Alumínio e titânio usinados a CNC oferecem o melhor relação entre resistência e peso e proteção RFID inerente. Couro de primeira qualidade oferece longevidade e patina, mas requer um revestimento RFID adicional. O plástico é econômico, mas menos durável. A escolha certa depende das prioridades do seu cliente-alvo.
Quantos cartões devo carregar para minimizar o risco?
Especialistas da indústria recomendam carregar no máximo 5–7 cartões: um cartão de débito, um cartão de crédito, sua identidade, seguro e um backup. Carteiras finas são projetadas ao redor deste número para reduzir o volume e o risco de perda. Cada cartão adicional aumenta a carga administrativa se a carteira for perdida.
Pode ser projetada uma carteira com um rastreador integrado?
Sim. Muitos fabricantes OEM oferecem slots personalizados para Apple AirTag ou Tile trackers. Isso é uma tendência crescente em carteiras masculinas incríveis e carteiras de cartões de crédito premium para mulheres — e diretamente resolve o problema do “carteira perdida” permitindo a recuperação antes de você mesmo fazer o primeiro telefonema de cancelamento.
—
Guia de Decisão
Escolha um carteira metálica fina se: seu cliente carrega 5–7 cartões, prioriza a segurança RFID e quer uma carteira que se encaixe em um bolso da frente sem ser volumosa.
Escolha uma carteira de couro com forro RFID se: seu cliente valoriza a estética clássica, carrega mais de 7 cartões ou quer uma carteira que envelhece com elegância.
Escolha uma carteira com slot para rastreador se: seu cliente tende a perder coisas e quer uma carteira recuperável em vez de uma substituível.
Escolha uma carteira feminina com fechamento seguro se: seu cliente carrega sua carteira em uma bolsa e precisa de proteção contra itens escorregando sem ser notados.
—
Procurando lançar uma linha de carteiras personalizadas que atenda a verdadeiros pontos de dor dos consumidores — segurança RFID, retenção de cartões e design fino? Nosso time de engenharia está pronto para discutir suas especificações. Obtenha uma cotação dentro de 24 horas e comece seu projeto OEM hoje.
—
Referências
[1] Comissão de Comércio Federal. “Lei de Faturamento Justo de Crédito.” https://www.ftc.gov/legal-library/browse/statutes/fair-credit-billing-act
[2] Bureau de Proteção Financeira do Consumidor. “O que devo fazer se minha cartão de débito for perdido ou roubado?” https://www.consumerfinance.gov/ask-cfpb/what-should-i-do-if-my-debit-card-is-lost-or-stolen-en-1011/
[3] Associação Americana de Administradores de Veículos Automotores. “Substituição da Carteira de Motorista por Estado.” https://www.aamva.org/
[4] Departamento de Estado dos Estados Unidos. “Passaporte perdido ou roubado.” https://travel.state.gov/content/travel/en/passports/have-passport/lost-stolen.html
[5] Comissão de Comércio Federal. “Coloque um Alerta de Fraude em Seu Relatório de Crédito.” https://www.ftc.gov/consumer-alerts/2022/09/free-credit-freezes-are-still-free
[6] Comissão de Comércio Federal. “Livro de Dados da Rede Sentinel do Consumidor 2023.” https://www.ftc.gov/reports/consumer-sentinel-network-data-book-2023
[7] Journal of Physical Therapy Science. “Efeito de uma carteira grossa na coluna lombar.” https://www.ncbi.nlm.nih.gov/pmc/articles/PMC4316531/
[8] Simpósio IEEE sobre Segurança e Privacidade. “Ataques de Reencaminhamento em Sistemas de Pagamento Contactless Baseados em RFID.” https://ieeexplore.ieee.org/document/6234410