9分読了
初めての輸入業者が財布工場からの見積もりを開くと、数値はシンプルに見える。工場価格:1ユニットあたり$5.50。送料:$1.20。合計:$6.70。小売店に$12.00で販売する。これは44%の利益だ、では?
間違っている。この計算は工場価格が唯一のコストであると仮定している。支払い処理手数料、関税仲介、倉庫保管、そして静かな殺手—工場での検査を通過したが、顧客の手に渡ったときに失敗する不良品を無視している。販売量がどちらかが生存し、もう一方が倒産する卸売財布ビジネスの違いは、ほとんどが販売量ではない。それは、あなたの倉庫から出るすべてのユニットの実際の利益率を理解することだ。
このガイドでは、正確な公式、アルミニウムとRFID財布の実際のコスト構造、そしてあなたの卸売財布利益率を静かに縮小させないツール(QuickBooksを含む)を説明する。
卸売利益率とは何か?
利益率は、売上価格から売上原価(COGS)を差し引いた後の残る売上価格のパーセンテージである。マージンは、販売価格に加えるべきパーセンテージで、販売価格を決定する。これらは互換性がない。
公式はシンプル:
-
利益率 = (販売価格 – コスト)/ 販売価格 × 100
-
マージン = (販売価格 – コスト)/ コスト × 100
30%のマージンは23%の利益率を生み出す。30%の利益率は42.9%のマージンが必要。これらを混同するバイヤーは、システム的に製品の価格を低く見積もる。
なぜ財布の卸売利益率が小売利益率と異なるのか?
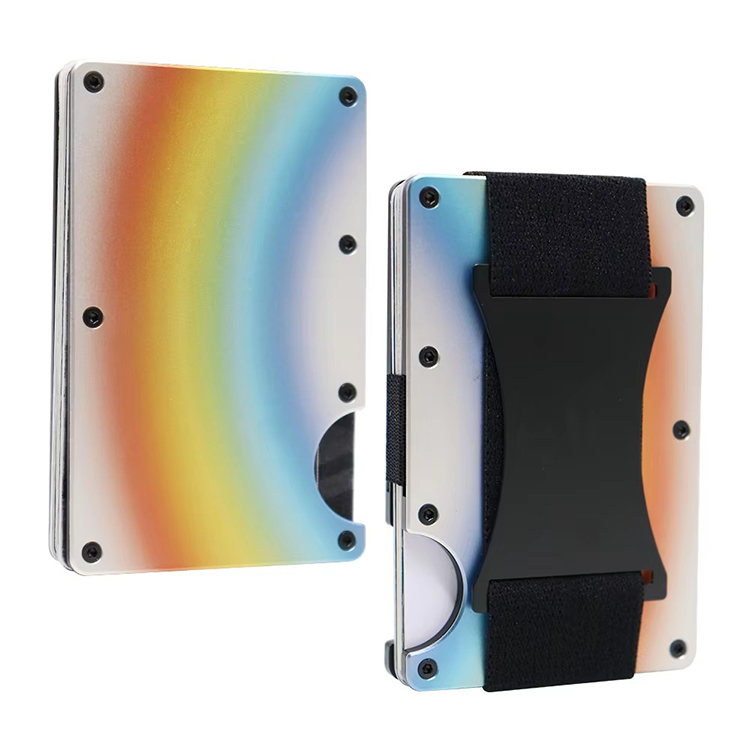
財布の小売利益率は、店舗、スタッフ、在庫リスクを負う小売店のために、通常50~60%である。卸売利益率は20~35%で、卸売業者は単位あたりのオーバーヘッドが低い高量を移動するためである。製品カテゴリも数学を変える。RFIDブロッキング財布には金属や導電性の布層があり、材料コストに$0.60~$1.50を追加する。アルミニウム財布はCNC加工が必要で、革の縫製よりも高いセットアップコストを持つ。これらの材料決定は、価格を設定する前に利益率の天井を定義する。
ウォレットの実際のコスト(原価)
標準のアルミウォレットを仕入れる卸売り購入者は、工場の見積もりが$4.50と見られるかもしれません。到着コストは異なる話になります:
| コスト構成 | 金額 |
|---|---|
| 工場価格(アルミケース、ボルト、RFID層) | $4.50 |
| 海上輸送(単位あたり、10,000単位の注文) | $0.65 |
| 保険と関税 | $0.40 |
| 港から倉庫へのトラック輸送 | $0.25 |
| 支払い処理($5.50に対して3%) | $0.17 |
| 到着コスト | $5.97 |
隠されたコスト-関税、最終マイルの物流、処理手数料-は、工場価格に約25~30%を追加します。これらの数字を省略する新しい輸入業者は、ウォレットの価格を損益分岐点またはその以下に設定します。
卸売りマージンはどう計算しますか?
基本的な利益率の公式は:
純利益率 = (収益 – 原価) / 収益 × 100
具体的な例に適用します。卸売り業者はウォレットを小売り業者に$20.00で販売します。到着コストは$12.00です。マージンは($20.00 – $12.00)/ $20.00 = 40%です。これは卸売りウォレット運営のための健康な売上利益率です。
到着コストの公式
到着コストは、製品を倉庫に到着させるための全コストで、以下を含みます:
到着コスト = 工場価格 + 輸送 + 保険 + 関税 + 最終マイルの物流
工場価格が$8.00、輸送が$1.50、関税が$0.50の場合、到着コストは$10.00です。多くの輸入業者は、港から倉庫へのトラック輸送を忘れており、距離に応じて単位あたり$0.20~$0.50の追加コストが発生します。それが小さなことのように見えますが、5,000単位の注文では、$1,000~$2,500の未計上コストとなります。
目標販売価格の計算
30%の利益率を望む場合、単にコストに30%を追加することはできません。公式は除算であり、乗算ではありません:
販売価格 = コスト / (1 – 望ましい利益率)
コストが$10.00で、望ましい利益率が30%の場合、価格は$10.00 / (1 – 0.30) = $14.28です。$10.00に30%を加えると$13.00になりますが、これはたったの23%の利益率です。$13.00と$14.28の差は、計算ミスにより失われた計画していた利益率です。
ウォレット注文のためのステップバイステップマージンウォークスルー
理論が実際の調達シナリオに適用されると具体的になります。
ステップ1:製品仕様を定義する
カスタムRFIDブロッキングアルミウォレットを調達するバイヤーはまず材料請求書をロックする必要があります。アルミの厚み、表面処理、カード容量、RFID層のタイプが工場の見積もりに影響を与えます。アルミウォレットはレザーよりもセットアップ時間が長く、生産開始前にCNCツールパスとアノダイズ色を設定する必要があります。
ステップ2:単位コスト(COGS)を計算する
中間範囲のアルミRFIDウォレットのための代表的なコスト内訳です:
| コスト構成 | 金額 |
|---|---|
| 原材料(アルミシェル、ボルト、ヒンジ) | $3.20 |
| RFIDブロッキング層 | $0.80 |
| パッケージ(箱とインサート) | $0.60 |
| 組み立て労働 | $0.90 |
| 工場コスト | $5.50 |
| 運賃と関税 | +$1.20 |
| 着地コスト | $6.70 |
ステップ3:卸価格を設定する
市場調査では、比較可能なウォレットの小売価格は29.99ドルです。小売店はオーバーヘッドをカバーするために50%のマージンが必要なので、約15.00ドルで購入します。その価格での卸売業者のマージンは($15.00 – $6.70)/ $15.00 = 55.3%です。このマージンは、数量割引、プロモーション価格、時折のチャージバックに余裕があります。
ステップ4:運営コストを考慮する
粗利益は利益ではありません。運営利益率の公式はすべてを差し引きます:
運営利益率 = (収益 – COGS – 運営費用)/ 収益
運営費用には倉庫賃料、給与、ソフトウェアサブスクリプション、マーケティングが含まれます。健康的な卸売運営は、すべての費用を考慮した後、10~15%の純利益率を目指します。オーバーヘッドが高い場合、40%の粗利益は5%の純利益率になります。バイヤーは注文数量にコミットする前に、両方の数字を計算する必要があります。
卸売マージンを計算するツールは何ですか?
QuickBooksは中小規模の卸売業者にとって最も一般的な会計ツールであり、内蔵の卸売マージン計算機を含んでいます。
QuickBooksで卸売りマージンはどのように計算されるか
QuickBooksは、各製品の原価と販売価格を入力して、請求書、売上領収書、損益報告書で自動的にマージン率を計算します。システムは、設定時に正しく設定された売上原価(COGS)口座から引き出します。COGS口座が分類が間違っていると、すべてのマージン報告が間違います。
QuickBooksを使用してウォレット在庫の追跡
QuickBooksの実際の価値は、バッチレベルの追跡です。1月に5,000個、6月に5,000個の異なる工場価格で購入する卸売業者は、各バッチを別々に追跡できます。アルミニウムの価格が上昇し、6月のバッチのコストが8%増加すると、QuickBooksはリアルタイムでマージンの縮小を表示します。この可視性により、マージンの縮小が利益の底线に影響する前に卸売価格を調整できます。
手動計算とソフトウェアの比較
調達見積もりに対する迅速な見積もりには、手動の公式を使用してください。年次計画や税務目的には、ソフトウェアを使用してください。実用的な作業フロー:最初の見積もり比較のためにスプレッドシートを維持し、承認された見積もりをQuickBooksに転記して、実際の在庫とマージンの追跡を行います。
MOQと製造のリードタイムがマージンにどのように影響するか
最小注文数量(MOQ)は、単位コストに直接影響します。アルミニウムウォレットのCNC加工を行う工場には、固定のセットアップコストがあります—ツールパス、機械の調整、材料の準備などです。これらのコストが500個に均等に分かれると、5,000個に分かれるよりも単位価格が高くなります。金属ウォレットの業界標準のMOQは、典型的には500~1,000個の範囲で、レザーウォレットは通常300~500個と低くなります。
リードタイムも同じくらい重要です。30日の生産リードタイムは、単位あたり$0.50~$1.50の海運コストを許可します。15日のリードタイムは、単位あたり$3.00~$6.00の航空輸送を強制します—これだけの費用で、低価格のウォレットのすべてのマージンが消滅する可能性があります。遅い輸送スピードを基に在庫サイクルを計画する購入者は、単一の価格削減交渉を行わずにマージンを保護できます。
品質管理が利益を守る
5%の不良率は見過ごしにしやすいかもしれません。しかし、数学的には違います。10,000個の注文では、500個が不良になります。それぞれの不良は、送り返しの送料、返送の送料、失われた売上を意味します。到着コストが6.70ドルの場合、500個の不良品は3,350ドルの直接損失と運賃コストを意味し、注文価値の約5%に相当します。出荷前の検査は、通常、各ロットあたり200~400ドルのコストがかかりますが、これらの不良を工場で捉えます。検査料は、防ぐことができる損失の一部に過ぎません。
利益を守る製造効率
上記の利益計算は、以下の前提をしています:工場が提示した通りに製品を提供するというものです。ここで製造能力が調達問題となり、単なる生産詳細ではなくなります。
一貫した原価高(COGS)のための精密製造
工場が自社で機械加工を行うと、コストの変動を引き起こす変数を制御できます。内製CNC機械加工により、工具の摩耗が監視され、公差が維持され、不良率が予測可能になります。購入者にとっては、注文開始時のCOGSが注文終了時のCOGSと同じになることを意味します。予期せぬ不良品がなく、再加工料金もなく、品質不良による利益の減少もありません。
自社でCNC機械加工を行い、業界に14年間在籍する製造業者として、私たちはこの基準に準拠しています。アルミニウムや金属ウォレットの生産において、非常に厳しい公差を維持することで、購入者がコスト予測に依存できるようにしています。月間生産能力が300,000個を超えることで、先ほどの第5.1節で述べた単価の減少を引き起こす大量購入が可能になります。
柔軟なMOQと透明な価格設定
キャッシュフローが新規小売業者が最初の1年を生き延びるかどうかを決定します。5,000個の厳格なMOQは、市場をテストする前に購入者が到着コスト33,500ドルをコミットさせることを強制します。柔軟なMOQは、同じ購入者が1,000個から始め、小売店の需要を確認し、製品が動き出したらより高い量で再注文できるようにします。私たちの柔軟なMOQはこの理由で存在します:購入者の初期利益を減少させるリスクを減らすためです。
透明な価格設定も同じくらい重要です。材料、労働力、パッケージ、工具をそれぞれ明示する見積もりは、購入者がコストがどこにあるかを正確に把握し、賢明に交渉できることを意味します。不透明な見積もりは価格に利益を隠し、購入者が見えないものを最適化することができません。
ブランド価値を守るカスタマイズ
一般的な財布は価格で競争します。カスタマイズされた財布は差別化で競争します。特定のニッチ(ミニマリストの金属、RFIDをブロックする、ユニークな仕上がり)用に財布を変更するOEMおよびODMサービスは、卸売業者が小売業者に高い価格を正当化するのを許可します。カスタマイズコストは通常、単位あたり$0.50~$1.50ですが、10~15%高い卸売価格をサポートできます。これは、数量に依存しない利益率の拡大です。
よくある質問
$100に対する30%の利益率とは何ですか?
30%の利益率は、販売価格の30%が利益であることを意味します。$100の販売では、利益は$30で、商品のコストは$70です。公式は$30 / $100 = 30%です。
30%の利益率は高すぎますか?
それは業界によって異なります。卸売電子機器およびアクセサリーでは、30%は健康です。商品品目では高いです。財布の卸売ビジネスでは、30%の純利益率は優秀であり、30%の売上総利益率は標準です。判断する前に、特定の製品カテゴリと比較してください。
30%のマージンアップは30%の利益率と同じですか?
いいえ。30%のマージンアップは、コストに30%を加えることを意味します。$100のコストのアイテムは$130で販売され、利益率は$30 / $130 = 23%です。30%の利益率は、販売価格が$142.85($100 / 0.70)が必要です。マージンアップは常に利益率よりも小さなパーセンテージです。
$100に対する20%のマージンアップとは何ですか?
$100に対する20%のマージンアップは、コストに$20を加え、販売価格を$120にします。利益率は$20 / $120 = 16.7%です。
財布の売上原価をどう減らしますか?
部品の数を減らしてデザインをシンプルにします。設定コストを分散するために大量注文します。カスタムカラーではなく標準仕上がりを選びます。運賃率を交渉します。RFIDブロッキングの品質や構造の健全性を犠牲にしないでください—返品はどんな節約も消去します。
財布の販売代理店にとって良い利益率は何ですか?
卸売業者は30~40%の売上総利益率を目指すべきです。消費者に直接販売する小売業者は、店舗の固定費をカバーするために50~60%が必要です。25%未満の売上総利益率で運営する卸売業者は、割引や運営ミスの余地がありません。
製造パートナーを選ぶ
供給先を選ぶことは、マージン決定として隠された原資決定です。
金属やアルミ製品の場合、内製加工を行う工場を選んでください。第三者による加工はマージンを増やし、コミュニケーションの遅れを引き起こします。内製管理は、より迅速な反復と許容範囲の争いが少なくなります。
新しい市場を試験的に検討したり、新しいデザインをリリースする場合には、柔軟なMOQを持つ工場を選んでください。需要を確認する前に大量生産にコミットすることは、在庫保管コストを通じてマージンを最も速く破壊する方法です。
正確に到着コストを計算する必要がある場合には、透明な見積もりを行う工場を選んでください。材料、労働、工具の詳細な明細書があれば、コストがどこに位置しているかを把握し、賢明な交渉ができます。
詳細なコスト明細書がなく、出荷前の検査に抵抗したり、不良率を明確に説明できない供給先は避けてください。これらのシグナルは、注文が発送された後にマージンが減少する隠されたコストを示しています。
参考文献
-
QuickBooks. “Wholesale Margin Calculator.” https://quickbooks.intuit.com/business-management/wholesale-margin-calculator/
-
Sage. “How to Calculate Profit Margin.” https://www.sage.com/en-us/blog/calculate-profit-margin/
-
Qogita. “How to Calculate Wholesale Pricing.” https://www.qogita.com/blog/how-to-calculate-wholesale-pricing/
-
WizCommerce. “How To Price Your Product For Wholesale.” https://wizcommerce.com/blog/how-to-price-your-product-for-wholesale/
—